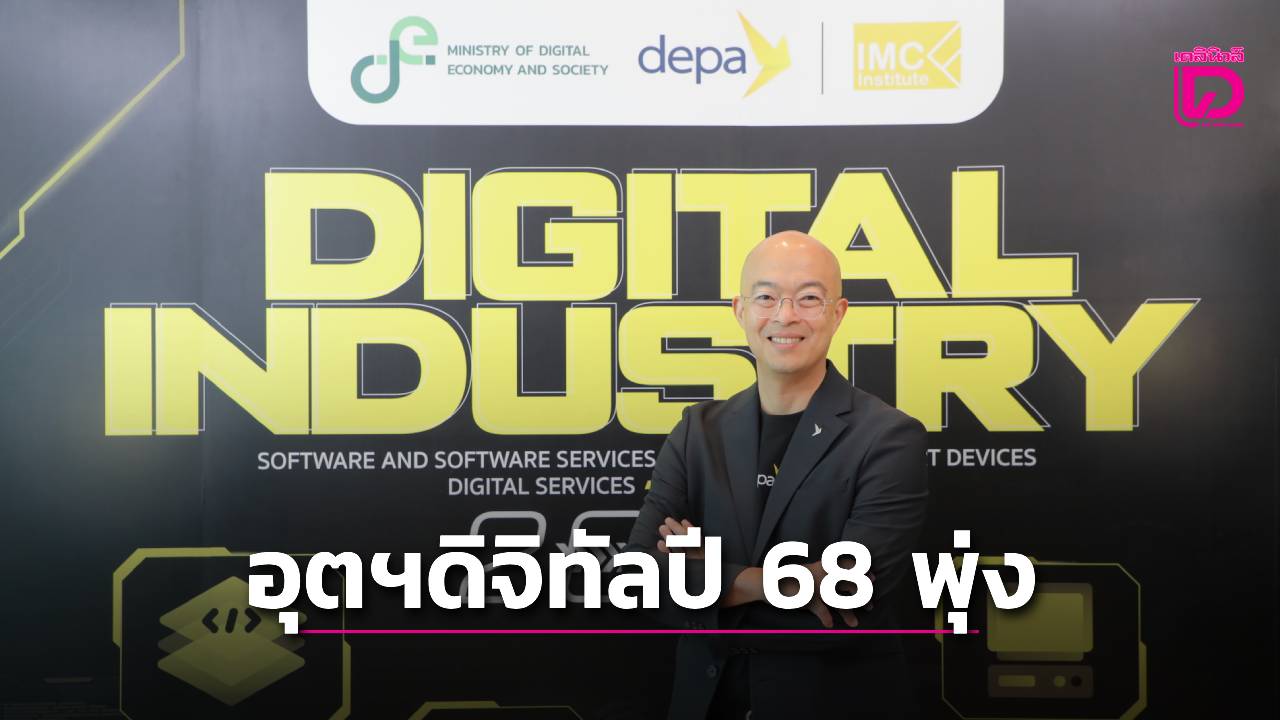
ดร.ศุภกร สิทธิไชย รักษาการแทนผู้อำนวยการใหญ่ ดีป้า กล่าวว่า ดีป้า ร่วมกับ สถาบันไอเอ็มซี เปิดเผยผลการสำรวจข้อมูลและประเมินสถานภาพอุตสาหกรรมดิจิทัลไทย ประจำปี 2568 และคาดการณ์แนวโน้ม 3 ปี (ปี 2569–2571) ใน 5 กลุ่มอุตสาหกรรมหลัก ได้แก่ อุตสาหกรรมซอฟต์แวร์และบริการซอฟต์แวร์, อุตสาหกรรมฮาร์ดแวร์และอุปกรณ์อัจฉริยะ, อุตสาหกรรมบริการดิจิทัล, อุตสาหกรรมดิจิทัลคอนเทนต์ และอุตสาหกรรมโทรคมนาคม (สำรวจโดยสำนักงาน กสทช.) พบว่าภาพรวมขยายตัวพร้อมกันทุกกลุ่มเป็นครั้งแรกในรอบหลายปี มีมูลค่ารวมกว่า 3,873,338 ล้านบาท เติบโตขึ้น 22.66% จากปีก่อนหน้า
เปิดตัวเลข 5 กลุ่มอุตสาหกรรมหลักปี 68
สำหรับกลุ่มอุตสาหกรรมที่มีอัตราการขยายตัวและมูลค่าในรอบปี 2568 มีดังนี้
- อุตสาหกรรมบริการดิจิทัล: ขยายตัวสูงที่สุด เติบโตเฉลี่ย 28.04% มูลค่า 470,851 ล้านบาท
- อุตสาหกรรมฮาร์ดแวร์และอุปกรณ์อัจฉริยะ: เติบโต 24.04% มูลค่า 2,288,581 ล้านบาท
- อุตสาหกรรมโทรคมนาคม: เติบโต 19.46% มูลค่า 789,568 ล้านบาท
- อุตสาหกรรมซอฟต์แวร์และบริการซอฟต์แวร์: เติบโตสูงสุดในรอบหลายปีที่ 16.08% มูลค่า 270,921 ล้านบาท
- อุตสาหกรรมดิจิทัลคอนเทนต์: เติบโต 6.00% มูลค่า 53,417 ล้านบาท
เจาะลึกปัจจัยขับเคลื่อน e-Retail พุ่ง-ส่งออกฮาร์ดแวร์โตแรง
ด้าน รศ.ดร.ธนชาติ นุ่มนนท์ ผู้อำนวยการสถาบันไอเอ็มซี และผู้จัดการโครงการฯ กล่าวเสริมว่า อุตสาหกรรมบริการดิจิทัลขยายตัวครบทั้ง 8 ประเภทเป็นปีแรก โดยมีแรงหนุนหลักจาก Content Commerce ที่ผสานความบันเทิงเข้ากับการขายสินค้าผ่านวิดีโอและการไลฟ์สด ส่งผลให้ e-Retail มีมูลค่า 190,799 ล้านบาท โตสูงถึง 62.93% (คิดเป็น 71% ของมูลค่าที่เพิ่มขึ้นทั้งอุตสาหกรรม) ตามด้วย e-Logistics มูลค่า 116,084 ล้านบาท และ FinTech มูลค่า 62,895 ล้านบาท ส่วนบริการที่เติบโตสูงสุดคือ EdTech ที่ 66.15%
ขณะที่อุตสาหกรรมฮาร์ดแวร์ฯ ได้รับปัจจัยบวกจากวัฏจักรขาขึ้นของอิเล็กทรอนิกส์โลก และการลงทุนโครงสร้างพื้นฐาน AI กับศูนย์ข้อมูล (Data Center) หนุนมูลค่าส่งออกพุ่งแตะ 1,694,519 ล้านบาท (+38.79%) โดยการส่งออกคอมพิวเตอร์โต 119.36% มีอุปกรณ์ต่อพ่วงโต 92.24% จากการเร่งคำสั่งซื้อก่อนมาตรการภาษีสหรัฐฯ มีผลบังคับใช้ (Front-loading) ส่วนการนำเข้าอยู่ที่ 594,062 ล้านบาท (-4.81%) แต่นำเข้าคอมพิวเตอร์ยังโต 62.30% ตอบรับความต้องการเซิร์ฟเวอร์ AI
ด้านซอฟต์แวร์และบริการซอฟต์แวร์ มูลค่า 270,921 ล้านบาท แบ่งเป็น ซอฟต์แวร์ 103,664 ล้านบาท (+17.63%) และบริการซอฟต์แวร์ 167,257 ล้านบาท (+15.15%) โดยซอฟต์แวร์ที่ผลิตใช้ในประเทศมีมูลค่า 197,551 ล้านบาท (+14.31%) ส่งออก 2,769 ล้านบาท (+5.47%) และนำเข้า 70,601 ล้านบาท (+21.86%) สะท้อนการพึ่งพาคลาวด์และ AI ต่างประเทศมากขึ้นจากการใช้งานจริงขององค์กรไทยและการลงทุน Data Center ของผู้ให้บริการระดับโลก
เตือนวิกฤตขาดแคลนคน-ทักษะไม่ตรงสายงานเร่งด่วน
สำหรับการจ้างงานบุคลากรดิจิทัลปี 2568 ยังขยายตัวต่อเนื่อง ซอฟต์แวร์ฯ มีบุคลากร 189,718 คน (+14.82%) ฮาร์ดแวร์ฯ มี 419,022 คน (+36.99% พลิกจากหดตัว ผลจากการขยายกรอบสำรวจครอบคลุมการขายและซ่อมคอมพิวเตอร์) และบริการดิจิทัลมี 92,342 คน (+7.15%) ทั้งนี้ AI ส่งผลต่อโครงสร้างงานมากกว่าลดจำนวน โดยกลุ่มทักษะสูง (ออกแบบระบบ/ที่ปรึกษา) ขยายตัว แต่งานกิจวัตรและประมวลผลพื้นฐานเริ่มชะลอตัว
อย่างไรก็ตาม ผลสำรวจชี้ประเด็นเร่งด่วนคือ ช่องว่างด้านกำลังคนที่ไม่สอดคล้องกัน
- ซอฟต์แวร์ฯ: ต้องการคนเพิ่ม 21,450 คน/ปี แต่จบตรงสายเพียง 7,247 คน (คิดเป็น 1 ใน 3)
- ฮาร์ดแวร์ฯ: ต้องการคนเพิ่ม 72,700 คน/ปี แต่จบตรงสายเพียง 7,335 คน
- บริการดิจิทัล: มีปริมาณบัณฑิตสูงกว่าความต้องการ แต่ขาดแคลนทักษะเฉพาะทาง โดยเฉพาะ AI และการวิเคราะห์ข้อมูล (Data Analytics)
คาดการณ์แนวโน้ม 3 ปี (2569–2571) และผลกระทบภาษีสหรัฐฯ
สำหรับแนวโน้ม 3 ปีข้างหน้า คาดการณ์อัตราการเติบโตเฉลี่ยสะสม (CAGR) ของแต่ละอุตสาหกรรม ดังนี้
- ฮาร์ดแวร์และอุปกรณ์อัจฉริยะ: โตสูงสุดเฉลี่ย 20.0% ต่อปี (เติบโต 18–23% ต่อปี)
- บริการดิจิทัล: โตเฉลี่ย 15.6% ต่อปี (เติบโต 12–19% ต่อปี)
- ซอฟต์แวร์และบริการซอฟต์แวร์: โตเฉลี่ย 10.8% ต่อปี (เติบโต 9–12% ต่อปี)
- ดิจิทัลคอนเทนต์: โตเฉลี่ย 5.8% ต่อปี (เติบโต 4.7–7.7% ต่อปี)
- โทรคมนาคม: โตเฉลี่ย 3.5% ต่อปี (ขยายตัวสูงในปี 2570 ก่อนชะลอตัวเล็กน้อยในปี 2571)
นอกจากนี้ มาตรการภาษีตอบโต้ของสหรัฐฯ ช่วงครึ่งหลังปี 2568 แม้สร้างความไม่แน่นอนต่อคำสั่งซื้อปี 2569 แต่เป็นโอกาสให้ไทยดึงดูดการลงทุนเทคโนโลยีขั้นสูงที่กระจายฐานการผลิตออกจากประเทศเจ้าตลาดเดิม ซึ่งดีป้าและสถาบันไอเอ็มซีหวังว่าข้อมูลนี้จะเป็นประโยชน์ต่อการวางนโยบายรัฐบาลในแผนพัฒนาเศรษฐกิจฯ และการวางแผนธุรกิจของเอกชนต่อไป