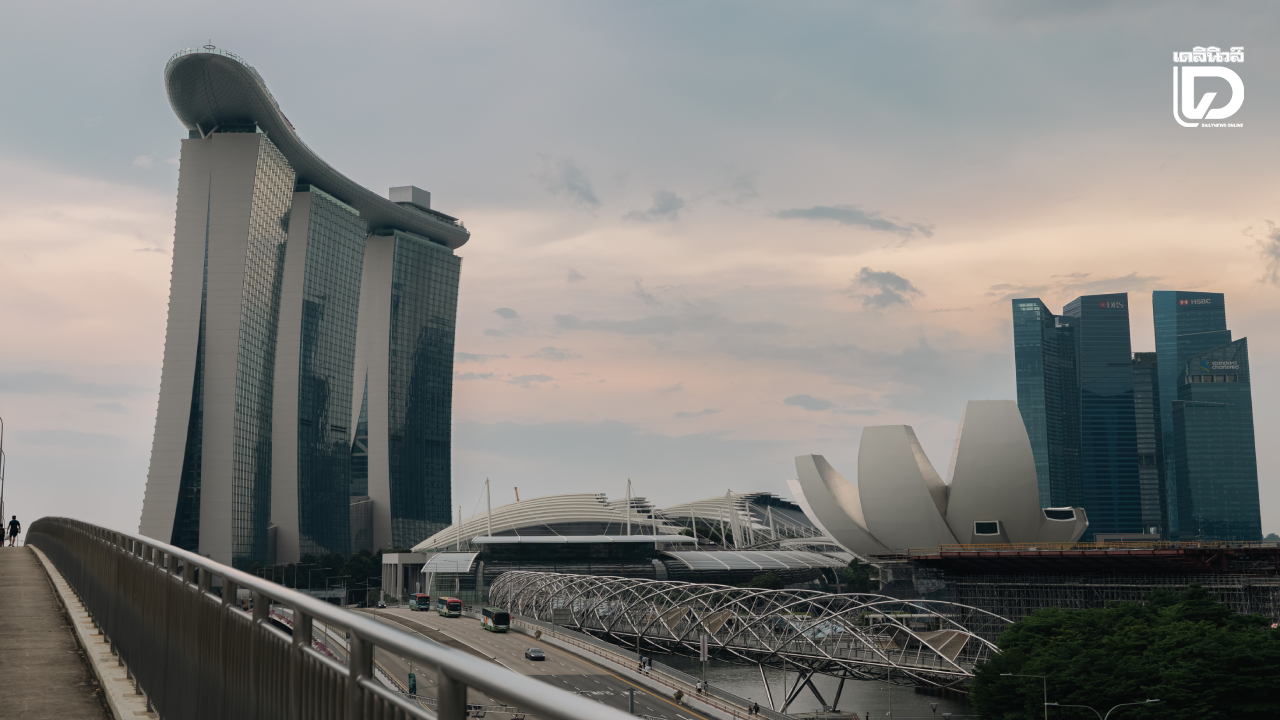
แม้สิงคโปร์จะเป็นประเทศขนาดเล็ก มีพื้นที่เพียงประมาณ 728 ตารางกิโลเมตร แต่กลับก้าวขึ้นเป็นผู้นำด้านศูนย์ข้อมูลในเอเชียตะวันออกเฉียงใต้ ด้วยกำลังการประมวลผลรวมของศูนย์ข้อมูลที่เปิดดำเนินการมากกว่า 1 กิกะวัตต์ และยังติดอยู่ในกลุ่ม 5 อันดับแรกของเอเชียแปซิฟิก
ขณะที่ในระดับโลก สิงคโปร์เคยได้รับการจัดอันดับให้เป็นตลาดศูนย์ข้อมูลใหญ่อันดับ 2 ของโลก เมื่อปี 2565 สะท้อนบทบาทในฐานะศูนย์กลางดิจิทัลของภูมิภาค ซึ่งดึงดูดบริษัทเทคโนโลยีระดับโลกจากปัจจัยด้านเสถียรภาพทางธุรกิจ โครงสร้างพื้นฐานการสื่อสารที่ทันสมัย และแรงงานทักษะสูง
ปัจจัยสำคัญที่ขับเคลื่อนตลาดคือความต้องการบริการดิจิทัลที่เพิ่มขึ้นอย่างรวดเร็ว โดยเฉพาะระบบคลาวด์และปัญญาประดิษฐ์ ( เอไอ ) ขณะที่การประมวลผลด้วยหน่วยประมวลผลกราฟิก ( จีพียู ) ทำให้ความต้องการโครงสร้างพื้นฐานเพิ่มขึ้นอีกระดับ ส่งผลให้บริษัทเทคโนโลยีและผู้ให้บริการศูนย์ข้อมูลทั่วโลกเร่งลงทุนในสิงคโปร์
เช่น บริดจ์ ดาตา เซ็นเตอร์ส ( บีดีซี ) ประกาศแผนลงทุน 3,000-5,000 ล้านดอลลาร์สิงคโปร์ ( ราว 78,102.60- 130,171 ล้านบาท ) ร่วมกับพันธมิตรระดับโลก เพื่อเสริมบทบาทสิงคโปร์ในฐานะศูนย์กลางเอไอของเอเชียแปซิฟิก
ขณะที่แอมะซอน เว็บ เซอร์วิสเซส ( เอดับเบิลยูเอส ) เตรียมลงทุนเพิ่มเติม 12,000 ล้านดอลลาร์สหรัฐ ( ราว 395,322 ล้านบาท ) ระหว่างปี 2567-2571 เพื่อขยายโครงสร้างพื้นฐานด้านคลาวด์และเอไอ
ตลาดศูนย์ข้อมูลของสิงคโปร์มีมูลค่าประมาณ 4,160 ล้านดอลลาร์สหรัฐ ( ราว 137,044.96 ล้านบาท ) เมื่อปี 2567 และคาดว่าจะเพิ่มเป็น 5.,600 ล้านดอลลาร์สหรัฐ ( ราว 184,438.60 ล้านบาท ) ภายในปี 2573 ปัจจุบันมีกำลังการผลิตรวมมากกว่า 1.4 กิกะวัตต์ และมีอัตราพื้นที่ว่างเพียง 1.4% ซึ่งต่ำที่สุดในเอเชียแปซิฟิก สะท้อนความต้องการที่อยู่ในระดับสูง แต่ขณะเดียวกันก็ชี้ให้เห็นข้อจำกัดด้านพื้นที่และพลังงานของประเทศ
รัฐบาลสิงคโปร์เคยระงับการอนุมัติโครงการศูนย์ข้อมูลใหม่ระหว่างปี 2562-2565 หลังพบว่าอุตสาหกรรมนี้ใช้ไฟฟ้าราว 7% ของการบริโภคทั้งประเทศ ก่อนกลับมาเปิดรับโครงการภายใต้หลักเกณฑ์ที่เข้มงวดขึ้น โดยให้ความสำคัญกับประสิทธิภาพพลังงาน ความสามารถรองรับงานประมวลผลระดับสูง เช่น เอไอ และการเชื่อมต่อระหว่างประเทศ พร้อมกำหนดเพดานการใช้พลังงานของศูนย์ข้อมูลไว้ที่ 12% ของกำลังการผลิตไฟฟ้าประเทศ และกำหนดค่าพียูอี ( PUE ) ไม่เกิน 1.25 ซึ่งต่ำกว่าค่าเฉลี่ยภูมิภาคที่ประมาณ 1.6
แนวทางดังกล่าวทำให้ผู้ประกอบการต้องหันมาใช้เทคโนโลยีประหยัดพลังงาน เช่น ระบบระบายความร้อนด้วยของเหลว และพลังงานหมุนเวียน ขณะเดียวกัน ข้อจำกัดภายในประเทศได้ผลักดันให้การลงทุนบางส่วนไหลไปยังประเทศเพื่อนบ้าน โดยเฉพาะรัฐยะโฮร์ของมาเลเซีย ซึ่งอยู่ติดกับสิงคโปร์ และกลายเป็นตลาดศูนย์ข้อมูลที่เติบโตเร็วที่สุดแห่งหนึ่งในเอเชียแปซิฟิก
สิงคโปร์ยังคงมีจุดแข็งจากเสถียรภาพทางกฎหมาย โครงสร้างพื้นฐานดิจิทัลที่ก้าวหน้า การเชื่อมต่อระหว่างประเทศ และแรงงานทักษะสูง ทำให้ยังเป็นจุดหมายสำคัญสำหรับการลงทุนด้านคลาวด์และเอไอ อย่างไรก็ตาม ท่ามกลางความต้องการประมวลผลที่เพิ่มขึ้นอย่างรวดเร็ว สิงคโปร์จำเป็นต้องรักษาสมดุลระหว่างการเติบโตกับข้อจำกัดด้านพื้นที่และพลังงาน
การเน้น “คุณภาพมากกว่าปริมาณ” รวมถึงการใช้เทคโนโลยีสีเขียว จะเป็นหัวใจสำคัญของการรักษาความสามารถในการแข่งขัน ขณะที่ความร่วมมือกับประเทศเพื่อนบ้าน เช่น เขตเศรษฐกิจพิเศษสิงคโปร์–ยะโฮร์ อาจช่วยขยายระบบนิเวศศูนย์ข้อมูลของสิงคโปร์โดยไม่ถูกจำกัดด้วยทรัพยากรภายในประเทศมากเกินไป หากสามารถปรับตัวได้อย่างมีประสิทธิภาพ สิงคโปร์ก็มีแนวโน้มรักษาสถานะศูนย์กลางดิจิทัลชั้นนำของภูมิภาคได้ต่อไป.
เรียบเรียงโดย : ทีมข่าวต่างประเทศ
เครดิตภาพ : GETTY IMAGES