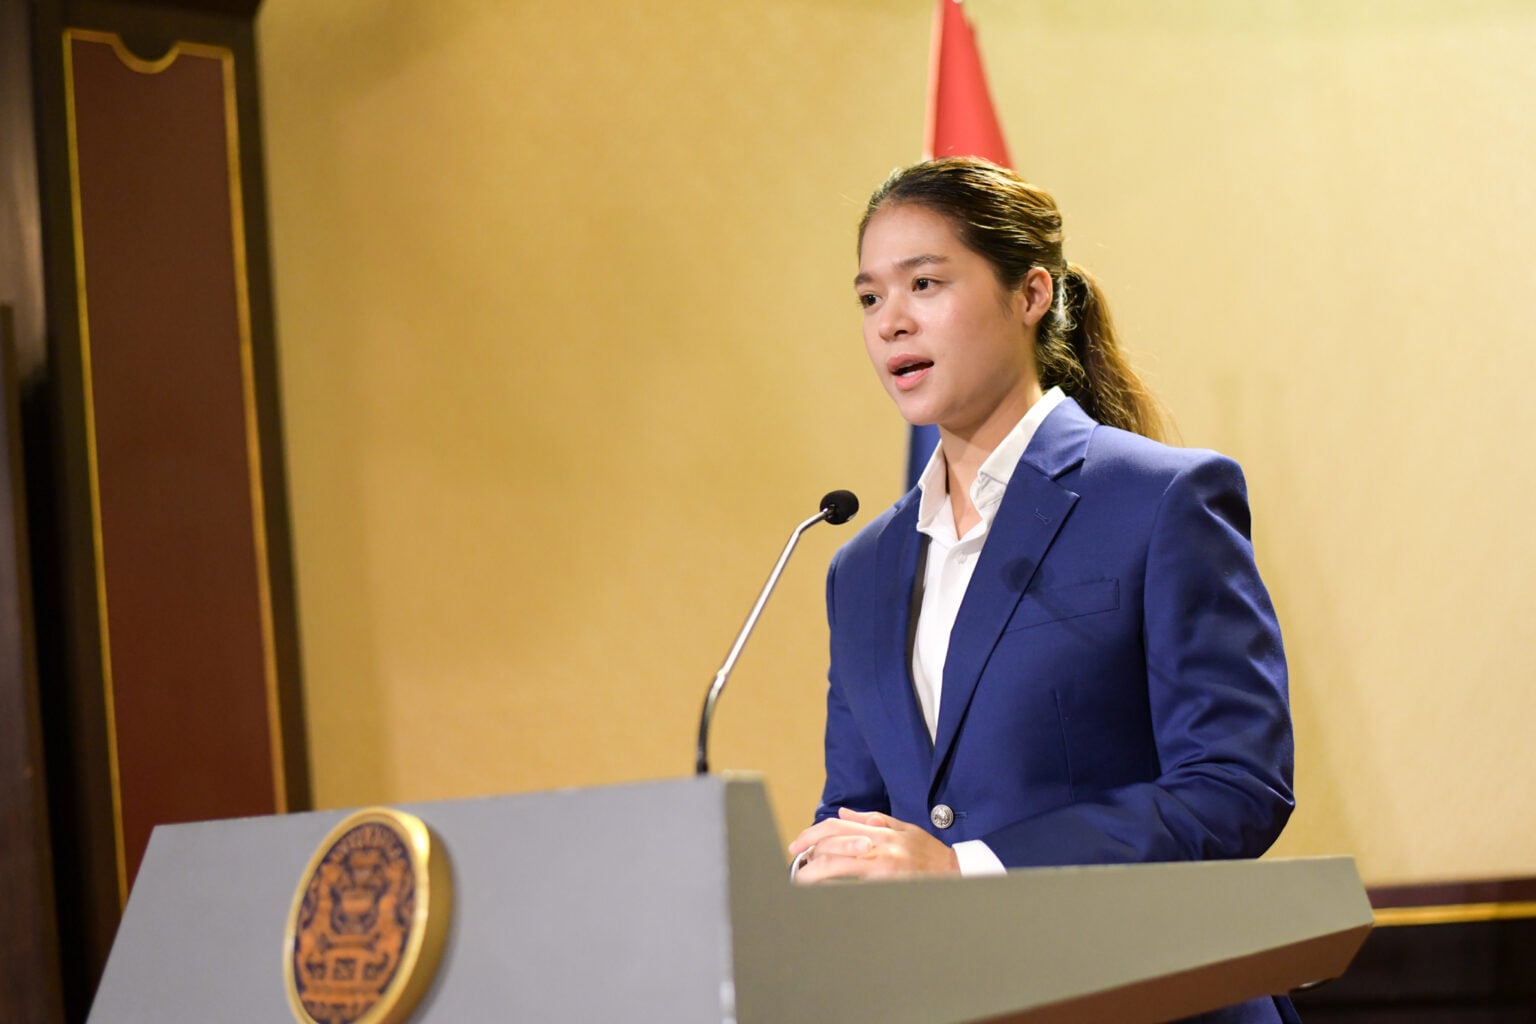
นางสาวพลอยทะเล ลักษมีแสงจันทร์ รองโฆษกประจำสำนักนายกรัฐมนตรี เปิดเผยว่า คณะรัฐมนตรีมีมติอนุมัติตามที่กระทรวงการคลัง (กค.) เสนอ ดังนี้ อนุมัติหลักการร่างกฎกระทรวง ฉบับที่ .. (พ.ศ. ….) ออกตามความในประมวลรัษฎากร ว่าด้วยการยกเว้นรัษฎากร ตามมาตรการภาษีช่วยค่าซ่อมบ้านและมาตรการภาษีช่วยค่าซ่อมรถ ดังนี้
1.1 มาตรการภาษีช่วยค่าซ่อมบ้าน
ให้บุคคลธรรมดาหักลดหย่อนภาษีเงินได้ สำหรับค่าซ่อมแซม ค่าทำความสะอาดหรือค่าวัสดุหรืออุปกรณ์ ในการซ่อมแซมหรือการทำความสะอาดอาคารหรือทรัพย์สิน ที่ประกอบติดตั้งกับตัวอาคารหรือในที่ดินอันเป็นที่ตั้งของอาคาร หรือในการซ่อมแซมหรือการทำความสะอาดห้องชุดในอาคารชุดหรือทรัพย์สินที่ประกอบติดตั้งกับห้องชุดในอาคารชุด สำหรับทรัพย์สินที่ได้รับความเสียหายจากอุทกภัยระหว่างวันที่ 21 กรกฎาคม 2568 ถึงวันที่ 31 ธันวาคม 2568 และอยู่ในพื้นที่ที่ทางราชการประกาศให้เป็นเขตพื้นที่ประสบสาธารณภัยหรือเขตการให้ความช่วยเหลือผู้ประสบภัยพิบัติกรณีฉุกเฉิน และได้จ่ายค่าซ่อมแซมและค่าทำความสะอาดไประหว่างวันที่ 21 กรกฎาคม 2568 ถึงวันที่ 31 ธันวาคม 2569
ในกรณีที่ได้จ่ายค่าซ่อมแซม ค่าทำความสะอาด หรือค่าวัสดุอุปกรณ์ในการซ่อมแซมหรือการทำความสะอาดทรัพย์สินมากกว่า 1 แห่ง ให้รวมคำนวณค่าซ่อมแซม ค่าทำความสะอาดฯ ทุกแห่งเข้าด้วยกัน ตามจำนวนที่จ่ายจริง แต่รวมกันทั้งหมดแล้วไม่เกิน 100,000 บาท ทั้งนี้ ให้เป็นไปตามวิธีการและเงื่อนไขที่อธิบดีกรมสรรพากรประกาศกำหนด
ระยะเวลาใช้สิทธิ ตั้งแต่วันที่ 21 กรกฎาคม 2568 ถึงวันที่ 31 ธันวาคม 2569 และให้ใช้สิทธิยกเว้นภาษีในปีภาษี 2569 (ผู้เสียภาษีจะต้องยื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดาสำหรับปี 2569 ระหว่างเดือนมกราคมถึงเดือนมีนาคม 2570)
1.2. มาตรการภาษีช่วยค่าซ่อมรถ
ให้บุคคลธรรมดาหักลดหย่อนภาษีเงินได้ สำหรับค่าซ่อมแซมหรือค่าวัสดุหรือ อุปกรณ์ในการซ่อมแซมรถตามกฎหมายว่าด้วยรถยนต์หรือกฎหมายว่าด้วยการขนส่งทางบก (เช่น รถยนต์ รถจักรยานยนต์) หรืออุปกรณ์หรือสิ่งอำนวยความสะดวกในรถ ที่ได้รับความเสียหายจากอุทกภัยระหว่างวันที่ 21 กรกฎาคม 2568 ถึงวันที่ 31 ธันวาคม 2568 ในขณะที่รถดังกล่าวอยู่ในพื้นที่ที่ทางราชการประกาศให้เป็นเขตพื้นที่ประสบสาธารณภัยหรือเขตการให้ความช่วยเหลือผู้ประสบภัยพิบัติกรณีฉุกเฉิน และได้จ่ายค่าซ่อมรถไประหว่างวันที่ 21 กรกฎาคม 2568 ถึงวันที่ 31 ธันวาคม 2569
ในกรณีที่ได้จ่ายค่าซ่อมแซมหรือค่าวัสดุหรืออุปกรณ์ในการซ่อมแซมรถหรืออุปกรณ์อำนวยความสะดวกในรถมากกว่า 1 คัน ให้รวมคำนวณค่าซ่อมแซมฯ รถทุกคันเข้าด้วยกัน ตามจำนวนที่จ่ายจริง แต่รวมกันทั้งหมดแล้วไม่เกิน 30,000 บาท ทั้งนี้ ให้เป็นไปตามวิธีการและเงื่อนไขที่อธิบดีกรมสรรพากรประกาศกำหนด
ระยะเวลาใช้สิทธิ ตั้งแต่วันที่ 21 กรกฎาคม 2568 ถึงวันที่ 31 ธันวาคม 2569 และให้ใช้สิทธิยกเว้นภาษีในปีภาษี 2569 (ผู้เสียภาษีจะต้องยื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดาสำหรับปี 2569 ระหว่างเดือนมกราคมถึงเดือนมีนาคม 2570)
ทั้งนี้ เมื่อร่างกฎกระทรวงฉบับนี้มีผลใช้บังคับแล้วกรมสรรพากรจะต้องออกประกาศอธิบดีกรมสรรพากร
กำหนดวิธีการและเงื่อนไขของสิทธิประโยชน์ทางภาษีต่อไป
นอกจากนี้ครม.อนุมัติหลักการร่างพระราชกฤษฎีกาออกตามความในประมวลรัษฎากรว่าด้วยการยกเว้นรัษฎากร (ฉบับที่ ..) พ.ศ. …. ตามมาตรการภาษีช่วยค่าซ่อมแซมทรัพย์สินที่ได้รับความเสียหายจากอุทกภัยในภาคใต้ มีสาระสำคัญ ดังนี้
ผู้ได้รับสิทธิประโยชน์ บุคคลธรรมดาหรือนิติบุคคล ได้รับการยกเว้นภาษีเงินได้บุคคลธรรมดาซึ่งมีเงินได้ตามมาตรา 40 (5) ค่าเช่าทรัพย์สิน (6) ค่าวิชาชีพอิสระ เช่น ทนายความ แพทย์ วิศวกร และสถาปนิก (7) ค่ารับเหมาหรือ (8) เงินได้จากธุรกิจ แห่งประมวลรัษฎากร เป็นจำนวนร้อยละ 100 ของเงินได้ (หักค่าใช้จ่ายได้ 2 เท่า)
โดยยกเว้นภาษีเงินได้นิติบุคคลสำหรับเงินได้เป็นจำนวนร้อยละ 100 ของเงินได้ (หักรายจ่ายได้ 2 เท่า) เท่าที่ได้จ่ายเป็นค่าซ่อมแซมทรัพย์สินที่ตั้งอยู่ในพื้นที่ที่ทางราชการประกาศให้เป็นเขตพื้นที่ประสบสาธารณภัยหรือเขตการให้ความช่วยเหลือผู้ประสบภัยพิบัติกรณีฉุกเฉิน สำหรับทรัพย์สินที่ได้รับความเสียหายจากอุทกภัยระหว่างวันที่ 17 พฤศจิกายน 2568 ถึงวันที่ 31 ธันวาคม 2568 และได้จ่ายค่าซ่อมแซมทรัพย์สินนั้นไประหว่างวันที่ 17 พฤศจิกายน 2568 ถึงวันที่ 31 ธันวาคม 2569
ทั้งนี้ ต้องไม่เป็นทรัพย์สินที่ได้รับสิทธิประโยชน์ทางภาษีที่เกี่ยวข้องกับทรัพย์สินนั้นตามพระราชกฤษฎีกาหรือกฎกระทรวงที่ออกตามความในประมวลรัษฎากรฉบับอื่นไม่ว่าทั้งหมดหรือบางส่วน และต้องไม่เป็นทรัพย์สินที่นำไปใช้ในกิจการที่ได้รับยกเว้นภาษีเงินได้นิติบุคคลตามกฎหมายว่าด้วยการส่งเสริมการลงทุน กฎหมายว่าด้วยการเพิ่มขีดความสามารถในการแข่งขันของประเทศสำหรับอุตสาหกรรมเป้าหมาย หรือกฎหมาย ว่าด้วยเขตพัฒนาพิเศษภาคตะวันออก ไม่ว่าทั้งหมดหรือบางส่วน
กรณีที่มีการใช้สิทธิยกเว้นภาษีเงินได้บุคคลธรรมดาหรือภาษีเงินได้นิติบุคคลตามรางพระราชกฤษฎีกาฉบับนี้ไปแล้วและต่อมาไม่ปฏิบัติตามหลักเกณฑ์ วิธีการ และเงื่อนไข ที่กำหนด ให้สิทธิสิ้นสุดลง และบุคคลธรรมดาหรือบริษัทหรือห้างหุ้นส่วนนิติบุคคลนั้นจะต้องนำเงินได้ที่ได้ใช้สิทธิไปแล้วไปรวมเป็นเงินได้ในการคำนวณภาษีเงินได้บุคคลธรรมดาในปีภาษีที่ได้ใช้สิทธินั้น หรือไปรวมเป็นรายได้ในการคำนวณกำไรสุทธิเพื่อเสียภาษีเงินได้นิติบุคคลในรอบระยะเวลาบัญชีที่ได้ใช้สิทธินั้น
สำหรับระยะเวลาใช้สิทธิ ตั้งแต่วันที่ 17 พฤศจิกายน 2568 ถึงวันที่ 31 ธันวาคม 2569 โดยสำหรับบุคคลธรรมดาให้ใช้สิทธิยกเว้นภาษีในปีภาษี 2569 (ผู้เสียภาษีจะต้องยื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดาสำหรับปี 2569 ระหว่างเดือนมกราคมถึงเดือน มีนาคม 2570) และบริษัทหรือห้างหุ้นส่วนนิติบุคคลให้ใช้สิทธิยกเว้นภาษีในรอบระยะเวลาบัญชีที่เริ่มในหรือหลังวันที่ 1 มกราคม 2569 แต่ไม่เกินวันที่ 31 ธันวาคม 2569
นางสาวพลอยทะเล กล่าวว่า ประมาณการการสูญเสียรายได้ โดยคาดว่าจะมีผู้เสียภาษีเงินได้บุคคลธรรมดาและภาษีเงินได้นิติบุคคลประมาณ 200,000 ราย ที่จะได้รับการบรรเทาภาระค่าใช้จ่ายในการซ่อมแซมทรัพย์สินที่เสียหายจากอุทกภัยดังกล่าว ซึ่งจะทำให้รัฐสูญเสียรายได้ ดังนี้
- มาตรการภาษีช่วยค่าซ่อมบ้านและมาตรการภาษีช่วยค่าซ่อมรถจะทำให้รัฐสูญเสียรายได้ภาษีเงินได้บุคคลธรรมดาประมาณ 500 ล้านบาท แบ่งเป็นการสูญเสียรายได้จากการหักลดหย่อนค่าซ่อมแซมอสังหาริมทรัพย์และค่าทำความสะอาดประมาณ 350 ล้านบาท และการสูญเสียรายได้จากการหักลดหย่อนค่าซ่อมแซมรถประมาณ 150 ล้านบาท
- 2.มาตรการภาษีช่วยค่าซ่อมแซมทรัพย์สินที่ได้รับความเสียหายจากอุทกภัยจะทำให้รัฐสูญเสียรายได้ภาษีเงินได้ประมาณ 600 ล้านบาท แบ่งเป็นภาษีเงินได้บุคคลธรรมดาประมาณ 100 ล้านบาท และภาษีเงินได้นิติบุคคลประมาณ 500 ล้านบาท
สำหรับประโยชน์ที่คาดว่าจะได้รับ ผู้เสียภาษีได้รับการบรรเทาภาระค่าใช้จ่ายในการซ่อมแซมทรัพย์สินที่ได้รับความเสียหายจากอุทกภัย และทรัพย์สินที่ได้รับความเสียหายจากอุทกภัยสามารถกลับมาใช้ประโยชน์ได้อีกครั้ง ตลอดจนช่วยให้กิจกรรมทางเศรษฐกิจในพื้นที่ประสบอุทกภัยสามารถฟื้นตัวได้เร็วขึ้น