ในยุคที่การเงินหมุนไว ความต้องการเข้าถึงแหล่งเงินทุนฉุกเฉินผ่านสมาร์ตโฟนจึงเพิ่มสูงขึ้น ปัจจุบันในประเทศไทยมีผู้ให้บริการแอปเงินกู้ถูกกฎหมาย ที่อยู่ภายใต้การกำกับดูแลของธนาคารแห่งประเทศไทย (ธปท.) และ กระทรวงการคลัง มากมาย เพื่อเป็นทางเลือกที่ปลอดภัยกว่าการพึ่งพาหนี้นอกระบบ
แต่รู้หรือไม่ว่า แอปพลิเคชันเหล่านี้ไม่ได้เหมือนกันทั้งหมด แต่ถูกแบ่งออกตามใบอนุญาตและลักษณะของผลิตภัณฑ์สินเชื่อ “ทีมข่าวเศรษฐกิจเดลินิวส์” พาไปเจาะลึกประเภทของแอปเงินกู้ในไทย ว่ามีความแตกต่างกันอย่างไร เพื่อให้คุณเลือกใช้บริการได้ตรงกับความต้องการ
1.สินเชื่อส่วนบุคคลดิจิทัล และ บัตรกดเงินสด
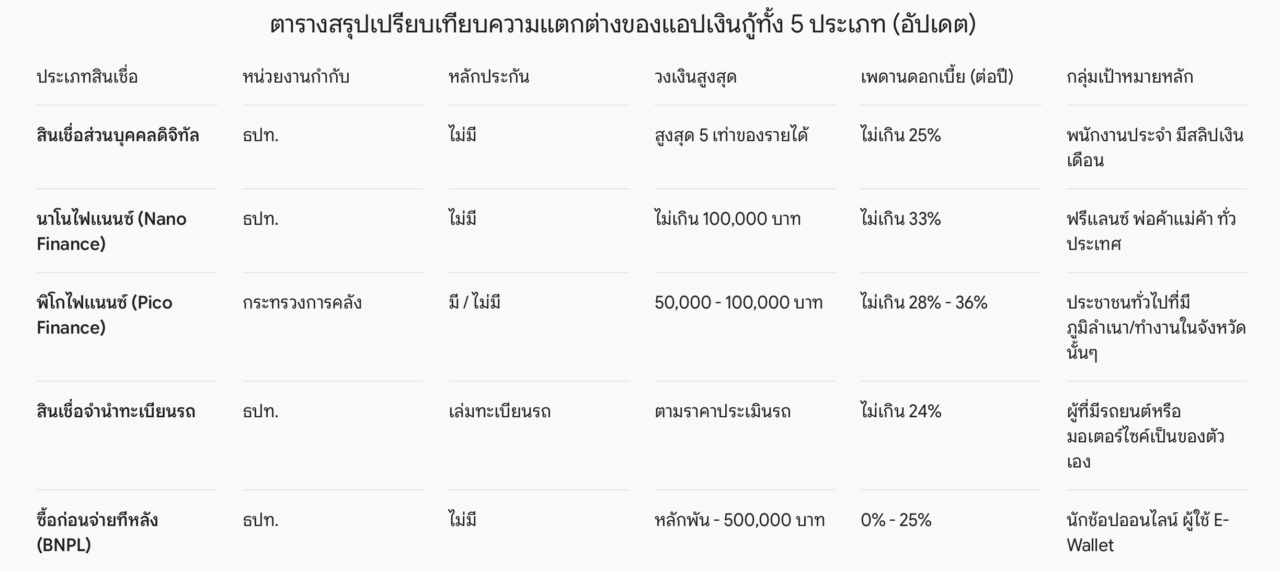
สินเชื่อกลุ่มนี้เป็นการกู้ยืมเพื่อการอุปโภคบริโภคส่วนบุคคลแบบไม่มีหลักทรัพย์หรือบุคคลค้ำประกัน มีทั้งรูปแบบรับเงินก้อนครั้งเดียวแล้วผ่อนจ่ายรายเดือน และรูปแบบวงเงินหมุนเวียน (บัตรกดเงินสดดิจิทัล) ที่อนุมัติวงเงินไว้ให้กดใช้เมื่อจำเป็น และคิดดอกเบี้ยตามยอดที่ใช้จริง กลุ่มนี้เน้นพิจารณาจากฐานรายได้ประจำและประวัติเครดิตบูโรเป็นหลัก
- ตัวอย่างผู้ให้บริการ: LINE BK (วงเงินให้ยืม), เป๋าตัง / Krungthai NEXT (กรุงไทยใจป้ำ), SCB EASY, K PLUS, Umay+, Kashjoy, Promise
- วงเงินกู้: สูงสุด 5 เท่าของรายได้เฉลี่ยต่อเดือน (มักจำกัดเพดานสูงสุดไม่เกิน 800,000 – 1,500,000 บาท) สำหรับผู้มีรายได้ต่ำกว่า 30,000 บาท จะได้วงเงินสูงสุดไม่เกิน 1.5 เท่าของรายได้
- อัตราดอกเบี้ย: สูงสุดไม่เกิน 25% ต่อปี (คำนวณแบบลดต้นลดดอก)
- คุณสมบัติหลัก: สัญชาติไทย อายุ 20-60 ปี เน้นพนักงานประจำที่มีสลิปเงินเดือนหรือหนังสือรับรองเงินเดือน (ส่วนใหญ่มักกำหนดรายได้ขั้นต่ำ 7,000-15,000 บาทขึ้นไป) หรือเจ้าของกิจการที่มีรายการเดินบัญชีย้อนหลังชัดเจน
2.สินเชื่อรายย่อยเพื่อการประกอบอาชีพ (Nano Finance)
นาโนไฟแนนซ์ ออกแบบมาเพื่อลดปัญหาหนี้นอกระบบ โดยมุ่งเน้นช่วยเหลือกลุ่มพ่อค้าแม่ค้า อาชีพอิสระ ฟรีแลนซ์ หรือผู้ที่เพิ่งเริ่มต้นทำธุรกิจขนาดเล็กที่ไม่มีสลิปเงินเดือน จุดเด่นคือเกณฑ์การอนุมัติที่ยืดหยุ่นกว่าสินเชื่อส่วนบุคคลทั่วไป ใช้ข้อมูลทางเลือก (Alternative Data) เช่น พฤติกรรมการจ่ายบิล การซื้อของออนไลน์ หรือรายการเดินบัญชีมาประกอบการพิจารณาแทนเอกสารรายได้แบบเดิม
- ตัวอย่างผู้ให้บริการ: FINNIX (ฟินนิกซ์ติดปีก), MoneyThunder (มันนี่ทันเดอร์), LINE BK (วงเงินให้ยืมนาโน), Shopee (SEasyCash), เงินเทอร์โบ
- วงเงินกู้: สูงสุดไม่เกิน 100,000 บาท
- อัตราดอกเบี้ย: สูงสุดไม่เกิน 33% ต่อปี (คำนวณแบบลดต้นลดดอก)
- คุณสมบัติหลัก: สัญชาติไทย อายุ 20-60 ปี สมัครได้ทุกอาชีพ ไม่ต้องใช้สลิปเงินเดือน และไม่ต้องมีคนค้ำประกัน กำหนดรายได้ขั้นต่ำน้อย (เริ่มต้นประมาณ 5,000-8,000 บาทต่อเดือน หรือบางแห่งไม่กำหนดรายได้ขั้นต่ำ)
3.สินเชื่อรายย่อยระดับจังหวัดภายใต้การกำกับ (Pico Finance)
พิโกไฟแนนซ์ เป็นสินเชื่ออเนกประสงค์ที่อยู่ภายใต้การกำกับดูแลของกระทรวงการคลัง จัดตั้งขึ้นเพื่อแก้ปัญหาหนี้นอกระบบในระดับพื้นที่ จุดเด่นคือ ผู้กู้ต้องอาศัยหรือทำงานอยู่ในจังหวัดเดียวกับที่ตั้งของผู้ให้บริการ ปัจจุบันผู้ให้บริการพิโกไฟแนนซ์หลายแห่งได้พัฒนาระบบสมัครผ่านแอปพลิเคชันและ Line OA เพื่อเพิ่มความสะดวกในการยื่นกู้และการผ่อนชำระ
- ตัวอย่างผู้ให้บริการ: ผู้ให้บริการสินเชื่อระดับจังหวัดที่ได้รับใบอนุญาตจากกระทรวงการคลัง เช่น กลุ่มผู้ให้บริการรายใหญ่ที่มีสาขาครอบคลุม (เช่น ศรีสวัสดิ์, เมืองไทย แคปปิตอล, เงินเทอร์โบ ในกลุ่มผลิตภัณฑ์พิโก) รวมถึงผู้ให้บริการสินเชื่อท้องถิ่นในแต่ละจังหวัด (เช่น ไทยเอซ แคปปิตอล, มันนี่ฮับ ฯลฯ)
- วงเงินกู้: แบ่งออกเป็น 2 ระดับ ได้แก่ พิโกไฟแนนซ์ วงเงินสูงสุดไม่เกิน 50,000 บาท และพิโกพลัส (Pico Plus) วงเงินสูงสุดไม่เกิน 100,000 บาท (มีทั้งแบบมีหลักประกันและไม่มีหลักประกัน)
- อัตราดอกเบี้ย: แบบลดต้นลดดอก สูงสุดไม่เกิน 36% ต่อปี (สำหรับวงเงินไม่เกิน 50,000 บาทแรก) และหากเป็นพิโกพลัส ในส่วนของวงเงินที่เกิน 50,000-100,000 บาท จะคิดดอกเบี้ยสูงสุดไม่เกิน 28% ต่อปี
- คุณสมบัติหลัก: สัญชาติไทย อายุ 20 ปีขึ้นไป ต้องมีภูมิลำเนาตามทะเบียนบ้าน หรือมีสถานที่ทำงานอยู่ในจังหวัดเดียวกับที่ผู้ให้บริการได้รับอนุญาต สมัครได้ทุกอาชีพ เกณฑ์การพิจารณาเอกสารรายได้ยืดหยุ่นสูง
4.สินเชื่อจำนำทะเบียนรถ (Title Loan)
สินเชื่อที่เปลี่ยนทรัพย์สินอย่างยานพาหนะให้เป็นเงินทุนหมุนเวียน โดยผู้กู้ไม่ต้องจอดรถทิ้งไว้ (ยังนำรถไปใช้งานหรือทำมาหากินได้ตามปกติ) ปัจจุบันผู้ให้บริการหลายรายพัฒนาแอปพลิเคชันให้ลูกค้าสามารถประเมินวงเงินเบื้องต้น อัปโหลดเอกสาร นัดหมายตรวจสภาพรถ หรือกดเบิกวงเงินสำรองผ่านแอปได้สะดวก รวดเร็ว และได้อัตราดอกเบี้ยที่ต่ำกว่าสินเชื่อไม่มีหลักประกัน
- ตัวอย่างผู้ให้บริการ: เงินติดล้อ, เมืองไทย แคปปิตอล, เงินเทอร์โบ, ศรีสวัสดิ์, คาร์ ฟอร์ แคช (กรุงศรี), KKP Auto
- วงเงินกู้: ขึ้นอยู่กับราคาประเมินและประเภทของรถ (รถยนต์ รถกระบะ รถจักรยานยนต์ หรือรถเพื่อการเกษตร) โดยทั่วไปให้วงเงินสูงสุด 80%-100% ของราคาประเมิน (ตั้งแต่หลักหมื่นไปจนถึงหลักล้านบาท)
- อัตราดอกเบี้ย: สูงสุดไม่เกิน 24% ต่อปี (แบบลดต้นลดดอก หรือเทียบเท่าดอกเบี้ยคงที่เริ่มต้นประมาณ 0.49%-0.98% ต่อเดือน)
- คุณสมบัติหลัก: สัญชาติไทย อายุ 20-70 ปี มีชื่อเป็นเจ้าของกรรมสิทธิ์ในเล่มทะเบียนรถ (รถปลอดภาระ หรือผ่อนมาแล้วตามเงื่อนไข) ส่วนใหญ่ไม่ต้องใช้สลิปเงินเดือนและไม่ต้องมีผู้ค้ำประกัน
5.สินเชื่อซื้อก่อนจ่ายทีหลัง (Buy Now, Pay Later – BNPL)
เป็นสินเชื่อที่ฝังตัวอยู่ในแอปพลิเคชันอีคอมเมิร์ซ (E-Commerce) และกระเป๋าเงินอิเล็กทรอนิกส์ (E-Wallet) เน้นการให้วงเงินสำหรับสแกนจ่ายตามร้านค้า ซื้อสินค้าอุปโภคบริโภค หรือผ่อนชำระสินค้าโดยไม่ต้องใช้บัตรเครดิต บางแอปสามารถเบิกเป็นเงินสดเข้าบัญชีได้บางส่วน ใช้งานง่ายและอนุมัติรวดเร็วจากฐานข้อมูลการใช้จ่ายบนแพลตฟอร์มนั้นๆ
- ตัวอย่างผู้ให้บริการ: TrueMoney Wallet (Pay Next / Pay Next Extra), Shopee (SPayLater), Lazada (LazPayLater)
- วงเงินกู้: เริ่มต้นหลักพันบาท สูงสุดไม่เกิน 100,000-500,000 บาท (ขึ้นอยู่กับประวัติการใช้งานและประเภทวงเงิน)
- อัตราดอกเบี้ย: 0% หากชำระเต็มจำนวนตามรอบบิลที่กำหนด หรือคิดดอกเบี้ยสูงสุดไม่เกิน 25% ต่อปี กรณีเลือกผ่อนชำระรายเดือน
- คุณสมบัติหลัก: สัญชาติไทย อายุ 20 ปีขึ้นไป ยืนยันตัวตนผ่านระบบ KYC ของแอปพลิเคชัน มีประวัติการใช้งานแอปอย่างสม่ำเสมอ (บางวงเงินอาจขอเอกสารแสดงรายได้เพิ่มเติมหากขอวงเงินสูง)
รู้หรือไม่? หนี้นอกระบบ และแอปเงินกู้นอกระบบ คิดดอกเบี้ยได้ไม่เกิน 15% ต่อปี หรือไม่เกิน 1.25% ต่อเดือน ตาม พ.ร.บ. ห้ามเรียกดอกเบี้ยเกินอัตรา พ.ศ. 2560 แต่ส่วนใหญ่คิดดอกเบี้ยแพงกว่านั้น อาจจะสูง 20-40% ต่อเดือน หรือปีละ 240%
“นาโนไฟแนนซ์” ต่างจาก “พิโกไฟแนนซ์” อย่างไร?
หลายคนมักสับสนระหว่างสินเชื่อ 2 ประเภทนี้เพราะเน้นช่วยลดหนี้นอกระบบเหมือนกัน แต่ความแตกต่างหลักๆ ที่ควรรู้ก่อนกดสมัคร
- พื้นที่ให้บริการ: นาโนไฟแนนซ์ สามารถกู้ผ่านแอปได้ทั่วประเทศ ไม่ว่าคุณจะอยู่จังหวัดไหน ส่วน พิโกไฟแนนซ์ จะจำกัดเฉพาะผู้ที่มีทะเบียนบ้านหรือทำงานอยู่ในจังหวัดเดียวกับบริษัทผู้ให้กู้เท่านั้น
- หน่วยงานกำกับและดอกเบี้ย: นาโนไฟแนนซ์ กำกับโดย ธปท. (ดอกเบี้ยไม่เกิน 33% ต่อปี) ส่วน พิโกไฟแนนซ์ กำกับโดยกระทรวงการคลัง (ดอกเบี้ยไม่เกิน 36% ต่อปี)
ข้อควรระวังก่อนกดสมัคร: เช็กให้ชัวร์ว่าเป็นแอปถูกกฎหมาย
ก่อนดาวน์โหลดและกรอกข้อมูลส่วนตัวลงในแอปพลิเคชันใดๆ ควรตรวจสอบความปลอดภัย 3 ข้อนี้เสมอ เพื่อป้องกันมิจฉาชีพและแอปเงินกู้เถื่อน
1.ตรวจสอบรายชื่อกับหน่วยงานรัฐ: นำชื่อแอปหรือชื่อบริษัทผู้ให้บริการไปค้นหาในเว็บไซต์ของธนาคารแห่งประเทศไทย (ธปท.) (bot.or.th) หรือ สำนักงานเศรษฐกิจการคลัง (สศค.) (1359.go.th)
2.ไม่มีการโอนเงินก่อน: แอปเงินกู้ที่ถูกกฎหมายจะไม่มีนโยบาย ให้ผู้กู้โอนเงินค่ามัดจำ ค่าค้ำประกัน หรือค่าปลดล็อกระบบก่อนได้รับเงินกู้เด็ดขาด
3.ไม่ขอเข้าถึงข้อมูลส่วนตัวเกินจำเป็น: แอปที่ถูกต้องตามกฎหมายและมาตรฐานแพลตฟอร์มสโตร์ จะไม่บังคับขอสิทธิ์เข้าถึงรายชื่อผู้ติดต่อ (Contacts) หรืออัลบั้มรูปภาพในโทรศัพท์เพื่อใช้ติดตามทวงหนี้
หมายเหตุ: อัตราดอกเบี้ยและเงื่อนไขการอนุมัติขึ้นอยู่กับนโยบายและการประเมินความเสี่ยงส่วนบุคคลของแต่ละสถาบันการเงิน ผู้กู้ควรศึกษารายละเอียดสัญญาและกู้เท่าที่จำเป็นและชำระคืนไหว