ทั้งนี้ จากมุมมองด้านสังคมศาสตร์ วันนี้ยังมีอีกมุมมองจาก “มิติทางนิติศาสตร์” ที่มีการตั้งคำถามเอาไว้เช่นกันว่า… ร่างกฎหมายนี้จะสร้างสมดุลระหว่างการบรรเทาทุกข์เฉพาะหน้ากับการปกป้องความมั่นคงในบั้นปลายชีวิตได้อย่างไร? รวมถึง “มาตรการ 3 ขอ” นั้น กรณีนี้หากเดินหน้าโดยขาดมาตรการที่รัดกุม…
จะส่งผลเช่นไร?…จะทำให้เกิดปัญหาไหม?
กรณีนี้คงต้องมาพิจารณา “มุมวิเคราะห์” นี้
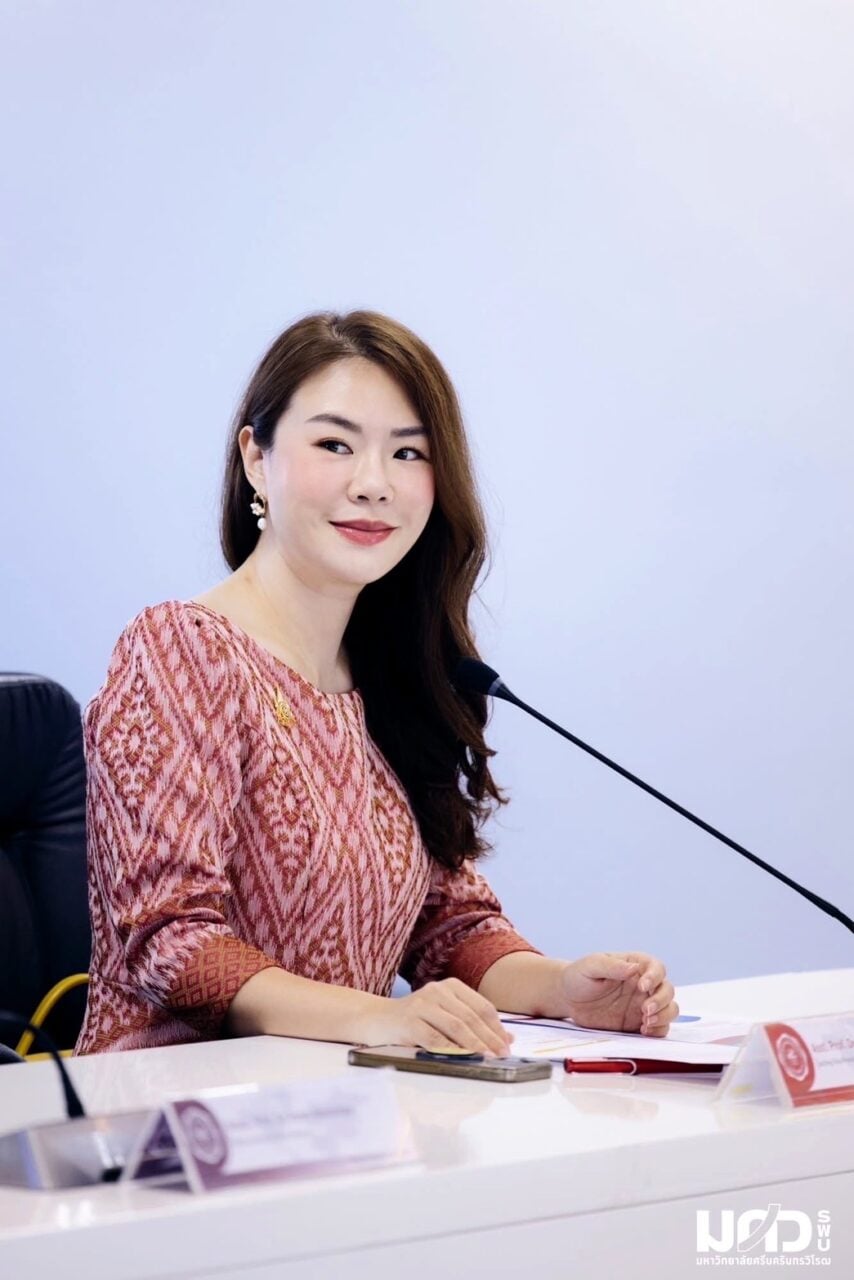
ผศ.ดร.ประภาภรณ์ โรจน์ศิริรัตน์
สำหรับเรื่องนี้ ผศ.ดร.ประภาภรณ์ โรจน์ศิริรัตน์ รองอธิการบดีฝ่ายวิเทศสัมพันธ์และสื่อสารองค์กร และอาจารย์ประจำสาขานิติศาสตร์ มหาวิทยาลัยศรีนครินทรวิโรฒ (มศว) สะท้อนผ่าน “ทีมสกู๊ปเดลินิวส์” ว่า ร่างกฎหมายฉบับใหม่มีข้อเสนอน่าสนใจหลายประการ ทั้งการขยายอายุผู้ประกันตนมาตรา 33 จาก 60 เป็น 65 ปี การเพิ่มสิทธิประโยชน์กรณีทุพพลภาพ ไปจนถึง “มาตรการ 3 ขอ” ซึ่งโดยภาพรวม เป็นความพยายามปรับกฎหมายให้สอดคล้องกับสภาพเศรษฐกิจและสังคมที่เปลี่ยนไป โดยเฉพาะการเข้าสู่สังคมสูงวัย การขยายอายุตอบโจทย์ผู้ประกันตนที่ยังมีศักยภาพและต้องการทำงานต่อหลังอายุ 60 ปี ส่วนสิทธิกรณีทุพพลภาพช่วยเสริมหลักประกันรายได้แก่ผู้สูญเสียความสามารถในการทำงาน…
นี่ถือเป็น “ข้อดี” ที่เปลี่ยนไปจากกฎหมายเดิม
อย่างไรก็ตาม ผศ.ดร.ประภาภรณ์ ย้ำว่า เงื่อนไขใหม่เหล่านี้ไม่จำเป็นต้องกลายเป็นข้อบังคับ เช่น นายจ้างทุกแห่งไม่จำเป็นต้องขยายอายุเกษียณเป็น 65 ปีโดยอัตโนมัติ ส่วน “มาตรการ 3 ขอ” คือ “ขอเลือก-ขอคืน-ขอกู้” ที่เปิดให้ผู้ประกันตนเข้าถึงเงินบำนาญชราภาพที่ส่งสมทบทุกเดือนได้มากขึ้น ในเชิงบวกถือเป็นการเพิ่มทางเลือกทางการเงิน แต่ต้องไม่ลืมว่า เงินชราภาพมีไว้รองรับชีวิตหลังเกษียณ ซึ่งเป็นเจตนารมณ์หลักของเงินก้อนนี้
“ในต่างประเทศมีแนวทางที่น่าศึกษา เช่น สิงคโปร์ ที่ให้ความสำคัญกับการกันเงินไว้สำหรับวัยเกษียณ ส่วนมาเลเซียแบ่งเงินออมออกเป็นหลายบัญชีเพื่อรองรับความจำเป็นที่แตกต่างกัน แม้โครงสร้างจะต่างจากประกันสังคมไทย แต่ก็นำหลักการมาปรับใช้ได้ เพราะสิ่งสำคัญไม่ใช่เพียงเพิ่มสิทธิให้มากขึ้น แต่ต้องให้ประชาชนมีทางเลือกที่เหมาะสมโดยไม่สูญเสียความมั่นคงในระยะยาว” คือ “ข้อเสนอแนะ” หากไทยเดินหน้ามาตรการ “3 ขอ” ต่อไป
เมื่อถามว่าการเปิดให้ใช้เงินชราภาพก่อนกำหนดจะกระทบหน้าที่ของรัฐในการดูแลผู้สูงอายุตามรัฐธรรมนูญหรือไม่? ผศ.ดร.ประภาภรณ์ ชี้ว่า รัฐธรรมนูญ พ.ศ. 2560 มาตรา 48 รับรองสิทธิของ “บุคคลที่มีอายุเกินหกสิบปีและไม่มีรายได้เพียงพอแก่การยังชีพ” ในการได้รับความช่วยเหลือที่เหมาะสมจากรัฐ ขณะที่ มาตรา 71 กำหนดแนวนโยบายให้รัฐช่วยเหลือผู้สูงอายุ การเปิดให้ถอนเงินบางส่วนก่อนกำหนดจึงเป็นเรื่องที่เข้าใจได้ เพราะความเดือดร้อนทางเศรษฐกิจรอจนเกษียณไม่ได้ แต่คำถามสำคัญคือ เมื่อถอนแล้วจะเหลือเพียงพอกับชีวิตหลังเกษียณหรือไม่ จึงควรมีกลไกคุ้มครองเงินส่วนหนึ่งไว้ เช่น กำหนดวงเงินที่ถอนตามความจำเป็น หรือประเมินผลกระทบต่อสิทธิประโยชน์ในอนาคต
“หากประชาชนใช้เงินเกษียณจนไม่เหลือเพียงพอ สุดท้ายก็อาจต้องกลับมาพึ่งพาความช่วยเหลือจากรัฐมากขึ้น กฎหมายจึงควรแก้ปัญหาวันนี้โดยไม่สร้างความเสี่ยงใหม่ในวันข้างหน้า” แหล่งข่าวกล่าว
ส่วนการปรับมูลค่าค่าจ้างในอดีตตาม “อัตราเงินเฟ้อ“ เพื่อคำนวณเงินชราภาพ ผศ.ดร.ประภาภรณ์ เห็นด้วยกับหลักการ เพราะเงินจำนวนเท่ากันในแต่ละช่วงเวลามีอำนาจซื้อไม่เท่ากัน เช่น ค่าจ้าง 15,000 บาทเมื่อยี่สิบปีก่อนกับวันนี้ซื้อสินค้าและบริการได้ต่างกัน หากไม่คำนึงถึงมูลค่าเงิน ผู้ประกันตนบางกลุ่มก็อาจเสียเปรียบ
“ในทางกฎหมาย เรื่องนี้เกี่ยวข้องกับหลักความเสมอภาคและความเป็นธรรมระหว่างผู้ประกันตนต่างรุ่น แต่ต้องพิจารณาให้ชัดว่าจะปรับตามอัตราเงินเฟ้อหรือการเติบโตของค่าจ้าง เพราะให้ผลต่างกัน รวมถึงต้องกำหนดสูตรคำนวณให้โปร่งใส ตรวจสอบได้ และคำนึงถึงความสามารถของกองทุนในการจ่ายบำนาญระยะยาว เพื่อความเป็นธรรมทั้งกับผู้ประกันตนปัจจุบันและคนรุ่นต่อไป“ …นักกฎหมายจาก มศว กล่าว
สำหรับ “โมเดลมาตรา 39/1″ ที่ให้ผู้รับบำนาญเลือกรับความคุ้มครองต่อ ผศ.ดร.ประภาภรณ์ มองว่าน่าสนใจ เพราะเกษียณแล้วความจำเป็นด้านสุขภาพไม่ได้ลดลง แต่ไทยมีหลักประกันสุขภาพหลายระบบอยู่แล้ว ทั้งประกันสังคม หลักประกันสุขภาพแห่งชาติ สวัสดิการข้าราชการ จึงต้องกำหนดให้ชัดว่า… ผู้รับบำนาญจะได้รับสิทธิจากระบบใด ใครรับผิดชอบค่าใช้จ่าย และป้องกันการจ่ายซ้ำซ้อนอย่างไร เพื่อให้ได้รับความคุ้มครองต่อเนื่องและใช้ทรัพยากรของรัฐอย่างมีประสิทธิภาพ และแหล่งข่าวคนเดิมมองว่า… ในระยะยาว ไทยควรพิจารณาสร้างระบบ “เงินสำรองฉุกเฉิน” แยกจากเงินบำนาญ เพื่อไม่ให้ต้องนำเงินเกษียณมาใช้เป็นทางเลือกแรก เหมือนกับ มาเลเซีย ที่แบ่งเงินสมทบกองทุนออมเพื่อเกษียณเป็น 3 บัญชี คือ ร้อยละ 75 สำหรับวัยเกษียณ ร้อยละ 15 สำหรับความจำเป็นก่อนเกษียณ และร้อยละ 10 เป็นบัญชียืดหยุ่นที่ถอนได้ตามเงื่อนไข ซึ่งไทยอาจมีบัญชีสำรองฉุกเฉินหรือสินเชื่อดอกเบี้ยต่ำสำหรับผู้ประกันตน ควบคู่กับการส่งเสริมการออมและการบริหารหนี้
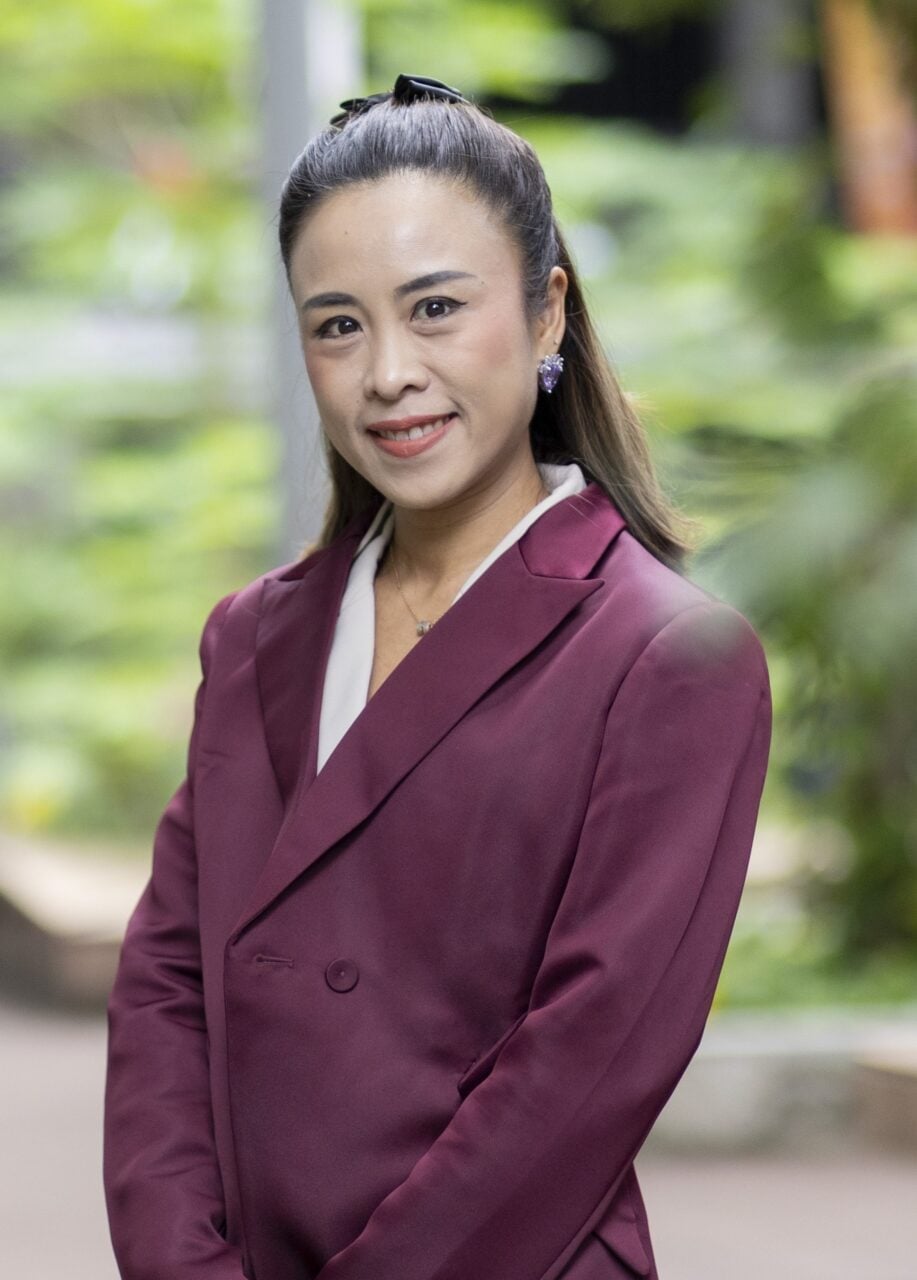
ผศ.ดร.ณัฏฐพร สโรบล
เกี่ยวกับข้อเสนอนี้ก็สอดรับกับแนวทางจาก ผศ.ดร.ณัฏฐพร สโรบล อาจารย์ประจำภาควิชานโยบายสังคมฯ คณะสังคมสงเคราะห์ศาสตร์ มหาวิทยาลัยธรรมศาสตร์ ที่ย้ำให้รัฐสร้างความรู้ทางการเงิน และความเข้าใจเรื่องกองทุน ตั้งแต่วันแรกที่จ่ายเงินสมทบ พร้อมกับได้เสนอให้มีการ จัดตั้งระบบ “ประกันการดูแลระยะยาว” (Long-Term Care) เพื่อดึงค่าใช้จ่ายของผู้สูงอายุที่เจ็บป่วยหรือติดเตียงออกจากเงินบำนาญชราภาพ …เป็นข้อเสนอแนะที่คล้ายกันของ 2 นักวิชาการต่างสาขา
ที่เห็นตรงกันเรื่อง “การสร้างความมั่นคง”
ในทางการเงินในระยะยาวให้ผู้ประกันตน
ทั้งนี้ อาจารย์ประจำสาขานิติศาสตร์ มศว อย่าง ผศ.ดร.ประภาภรณ์ ย้ำกับ “ทีมสกู๊ปเดลินิวส์” ว่า… ท้ายที่สุดแล้วไม่ว่าจะเป็นกฎหมายเก่าหรือใหม่ หัวใจสำคัญก็ยังคงอยู่ที่ว่า… กฎหมายประกันสังคมที่ดีไม่ควรเป็นเพียงระบบที่ช่วยเหลือประชาชนเมื่อเกิดความเดือดร้อน แต่ควรเป็นระบบที่ช่วยป้องกันความเสี่ยงและสร้างความมั่นคงตลอดช่วงชีวิต เพราะประชาชนไม่ควรต้องเลือกระหว่างการอยู่รอดในวันนี้ กับการมีชีวิตที่มั่นคงในวันข้างหน้า…และนี่เป็น “มุมวิเคราะห์” ของสองนักวิชาการไทยต่างศาสตร์ ต่างสาขา ที่สะท้อนมุมมองทั้งใน “มิติกฎหมาย” รวมถึง “มิติสังคม” เพื่อฉายภาพ “พิมพ์เขียวอนาคตของผู้ประกันตน” ในระบบกองทุนประกันสังคม…
เพื่อให้ผู้ประกันตนได้มีข้อมูลครบรอบด้าน
เผื่อวันข้างหน้าต้องตัดสินใจ “เลือกอนาคต”
หรือต้องเลือกว่า… “จะยังไงดีกับเงินก้อนนี้”.
ทีมสกู๊ปเดลินิวส์