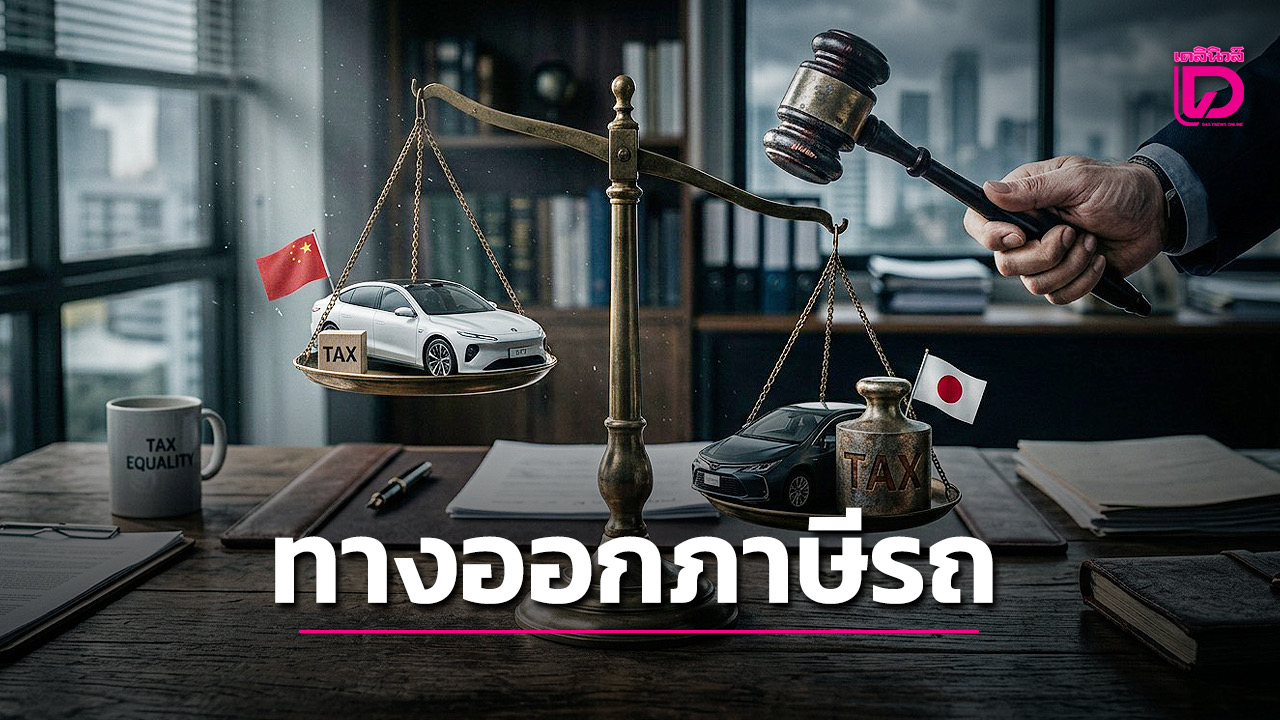
ตลาดรถยนต์ในประเทศไทยกำลังเผชิญกับการเปลี่ยนแปลงครั้งใหญ่ที่สุดในรอบหลายทศวรรษ เมื่อโครงสร้างภาษีแบบเดิมกำลังกลายเป็นข้อได้เปรียบ-เสียเปรียบสำคัญระหว่างสองมหาอำนาจยานยนต์ การเข้ามาของรถยนต์ไฟฟ้า (EV) จากประเทศจีนด้วยราคาสุดเร้าใจ ได้สั่นคลอนเจ้าตลาดเดิมอย่างค่ายรถยนต์ญี่ปุ่นที่ยึดพื้นที่ในไทยมาอย่างยาวนาน จนเกิดกระแสการเรียกร้องให้รัฐบาลทบทวนความเหลื่อมล้ำทางภาษีที่เกิดขึ้น
เอฟทีเอที่มาความเหลื่อมล้ำ
โครงสร้างภาษีรถยนต์ในประเทศไทยปัจจุบันประกอบด้วย 3 ส่วนหลัก ได้แก่ ภาษีมูลค่าเพิ่ม ภาษีศุลกากร หรืออากรขาเข้า และภาษีสรรพสามิต สำหรับภาษีมูลค่าเพิ่มนั้นถูกจัดเก็บในอัตราเดียวกันทั้งหมดที่ 7% จึงไม่ใช่ปัจจัยสร้างความแตกต่าง แต่จุดสำคัญที่สร้างความได้เปรียบเสียเปรียบอย่างมหาศาลให้กับค่ายรถยนต์จีนกับญี่ปุ่นอยู่ที่ “ภาษีศุลกากร” และ “ภาษีสรรพสามิต”
โดยที่มาต้องย้อนไปช่วง 20 ปีก่อน ซึ่งข้อตกลงการค้าเสรี (เอฟทีเอ) ระหว่างไทย-จีนมีผลบังคับใช้ ซึ่งขณะนั้นเมื่อ 20 ปีที่แล้ว รถยนต์ไฟฟ้ายังเป็นเพียงแนวคิดหรือเป็นแค่รถไฟฟ้าคันเล็กๆ วิ่งรับส่งในสนามกอล์ฟ ไทยจึงกำหนดอัตราภาษีนำเข้ารถยนต์ไฟฟ้าไว้ที่ 0% อานิสงส์จากข้อตกลงในอดีตนี้ ส่งผ่านมาถึงวันนี้ ทำให้รถยนต์อีวีจากจีนสามารถทะลักเข้าสู่ตลาดไทยได้โดยไม่ต้องเสียภาษีศุลกากรแม้แต่บาทเดียว ซึ่งหากจะแก้ไขกรอบทวิภาคีนี้ต้องอาศัยการเจรจาที่ซับซ้อนและใช้เวลานาน
ภาษีนำเข้าญี่ปุ่นอ่วม
ในทางกลับกัน ค่ายรถยนต์ญี่ปุ่นกลับเสียเปรียบอย่างเห็นได้ชัด เมื่อเทียบกับข้อตกลงความร่วมมือทางเศรษฐกิจไทย-ญี่ปุ่น (เจเทปา) ที่กำหนดภาษีนำเข้ารถยนต์ไฟฟ้าไว้ที่20% และหากนำเข้านอกกรอบจะต้องเสียภาษีสูงถึง 40% ส่วนค่ายรถยนต์ฝั่งยุโรปไม่ต้องพูดถึงต้องแบกรับภาษีนำเข้าสูงถึง 80% ความแตกต่างของกรอบเอฟทีเอนี้เองที่กลายเป็นปราการภาษีด่านแรกที่ทำให้รถยนต์ญี่ปุ่นเริ่มเสียเปรียบตั้งแต่ยังไม่ได้เริ่มต้นแข่ง ส่วนรถยนต์ยุโรปไม่มีปัญหาอะไร เพราะกำหนดตลาดเป็นรถหรู ซูเปอร์คาร์ไว้อย่างชัดเจน
นอกจากภาษีศุลกากรแล้ว ภาษีสรรพสามิต ยังเป็นอีกหนึ่งปัจจัยสำคัญ ซึ่งเดิมทีกรมสรรพสามิตได้จัดเก็บภาษีตามปริมาณการปล่อยก๊าซคาร์บอนไดออกไซด์ ทำให้รถยนต์เครื่องยนต์สันดาปทั่วไปต้องเสียภาษีสูง เริ่มตั้งแต่ 20-30% ขึ้นอยู่กับอัตราไอเสีย ส่วนรถอีโคคาร์ที่มีเครื่องยนต์ไม่เกิน 1,500 ซีซี เสียภาษีราว 13-14% ขณะที่ตระกูลรถยนต์ไฮบริด และรถยนต์ไฟฟ้ามีการปล่อยไอเสียที่ต่ำหรือไม่มีเลย จึงได้รับสิทธิ์เสียภาษีที่น้อยกว่ามาก
อีวี3.0-3.5 ซ้ำเติม
สถานการณ์ยิ่งทวีความเหลื่อมล้ำมากขึ้น เมื่อรัฐบาลคลอดมาตรการส่งเสริมการผลิตยานยนต์ไฟฟ้า (อีวี3.0 และอีวี 3.5) เพื่อจูงใจให้เกิดการตั้งโรงงานในประเทศ โดยกดภาษีสรรพสามิตสำหรับรถยนต์อีวีนำเข้าที่เข้าร่วมโครงการลงเหลือเพียง 2% จากอัตราปกติ 8% เพื่อแลกกับการตั้งโรงงานผลิตชดเชยในภายหลัง มาตรการนี้กลายเป็นตั๋วเบิกทางชั้นดีให้ค่ายรถจีน เช่น บีวายดี, ฉางอัน, ,เกรท วอลล์ มอเตอร์, เอ็มจี ทะลายกำแพงราคาเข้าฮุบส่วนแบ่งตลาดได้อย่างรวดเร็ว
ผลกระทบจากการเติบโตอย่างก้าวกระโดดของรถอีวีจากจีน ได้ส่งแรงกระเพื่อมโดยตรงต่อค่ายรถยนต์ญี่ปุ่นเจ้าเดิม เช่น โตโยต้า และฮอนด้า ที่เน้นการผลิตและจำหน่ายรถยนต์เครื่องยนต์สันดาปภายใน (ICE) และระบบไฮบริด และปลั๊กอินไฮบริดยอดขายของค่ายญี่ปุ่นลดลงอย่างน่าตกใจทั้งในตลาดบริโภคภายในประเทศและตลาดส่งออก โรงงานประกอบและซัพพลายเชนชิ้นส่วนยานยนต์ในไทยที่ก่อร่างสร้างตัวมากว่า 50 ปี เริ่มได้รับผลกระทบหนักจนบางรายต้องปิดกิจการ
ปรับตัวช้าเอง
เสียงเรียกร้องจากผู้บริหารระดับสูงของค่ายรถยนต์ยักษ์ใหญ่ทั้ง โตโยต้า และ ฮอนด้าจึงดังขึ้นเรื่อยๆ ถึงความลักลั่นของโครงสร้างภาษีที่เอื้อประโยชน์ให้รถยนต์ไฟฟ้านำเข้า แต่กลับลงโทษเทคโนโลยีไฮบริดที่มีชิ้นส่วนในประเทศสูง ทั้งที่รถยนต์ไฮบริดที่ใช้ชิ้นส่วนในประเทศเสียภาษีสรรพสามิต 6% และไม่ใช่ใช้ชิ้นส่วนในประเทศเสีย 15% ขณะที่รถปลั๊กอินไฮบริดที่ใช้ชิ้นส่วนในประเทศเสีย 5% แต่หากไม่ใช้ชิ้นส่วนในประเทศเสีย 15% ซึ่งถือเป็นอัตราที่สูงกว่ารถอีวี หลายเท่าตัว
ปัญหาส่วนนี้ แม้จะปฏิเสธไม่ได้ว่าส่วนหนึ่งเกิดจากการที่ค่ายรถยนต์ญี่ปุ่นปรับตัวช้าไม่ทันต่อกระแสยานยนต์ของโลก แต่ในอีกมุมหนึ่ง ฐานการผลิตและซัพพลายเชนของญี่ปุ่น ก็คือโครงสร้างพื้นฐานทางเศรษฐกิจและการจ้างงานที่สำคัญที่สุดของอุตสาหกรรมยานยนต์ไทย หากปล่อยให้ค่ายญี่ปุ่นพังทลายลง จะส่งผลกระทบสะเทือนถึงแรงงานและผู้ผลิตชิ้นส่วนในประเทศหลายแสนราย
คลังหาทางออก
เพื่อหาทางออกให้ “บัวไม่ให้บอบช้ำ น้ำไม่ให้ขุ่น” กระทรวงการคลัง ได้ยอมรับและกำลังเตรียมปรับโครงสร้างภาษีสรรพสามิตระลอกใหญ่ เพื่อสร้างความเป็นธรรมให้กับค่ายรถยนต์เดิม ควบคู่ไปกับการรักษาบรรยากาศการลงทุนของค่ายรถอีวีจีนรุ่นใหม่ โดยขีดเส้นเดดไลน์ให้ข้อสรุปทั้งหมดชัดเจนภายในเดือนก.ย.นี้
สำหรับทางออกที่คาดอาจเกิดขึ้นเพื่อสลายความลักลั่น ถูกโฟกัสไปที่ 2 ส่วนสำคัญส่วนแรกคือการปรับเพิ่มภาษีสรรพสามิตสำหรับรถ อีวีนำเข้าที่ไม่เข้าร่วมเงื่อนไขการผลิตในประเทศให้ขยับขึ้นจาก 10% อาจขยับไปเท่ากับอัตราของรถนำเข้าไฮบริดที่15% เพื่อลดการทุ่มตลาดจากรถนำเข้าสำเร็จรูปทั้งคันจากประเทศจีน
ส่วนที่สองคือการพิจารลดภาษีสรรพสามิตสำหรับรถยนต์ไฮบริด และปลั๊กอินไฮบริดที่มีการตั้งโรงงานและใช้ชิ้นส่วนประกอบภายในประเทศ จากเดิมที่เก็บอยู่ในอัตรา 5-6% อาจลดลงมาให้ใกล้เคียงกับรถอีวี ที่เก็บ 2% มากขึ้น เพื่อส่งเสริมให้เกิดการใช้ซัพพลายเชนในประเทศ เกิดการจ้างงาน และเปิดโอกาสให้ค่ายรถยนต์ญี่ปุ่นมีพื้นที่หายใจในระหว่างการเปลี่ยนผ่านเทคโนโลยี
การปรับโครงสร้างภาษีสรรพสามิตใหม่ครั้งนี้ จึงเป็นความท้าทาย ที่พิสูจน์ฝีมือของรัฐบาล เพราะไม่ใช่แค่เรื่องของสงครามราคารถยนต์ แต่จะทำยังไงให้เกิดความสมดุลทางเศรษฐกิจของประเทศไทย เพื่อประคองอุตสาหกรรมยานยนต์เก่าที่มีรากฐานหยั่งลึก พร้อมกับการเปิดรับเทคโนโลยีใหม่ได้อย่างเป็นธรรม ควบคู่กัน แต่หากไม่สำเร็จอาจทำให้อุตสาหกรรมยานยนต์ไทยที่ก่อร่างสร้างตัวเป็นปรึกแผ่นกว่า 30 ปี พังคืนซ้ำเติมเศรษฐกิจลงอีกได้