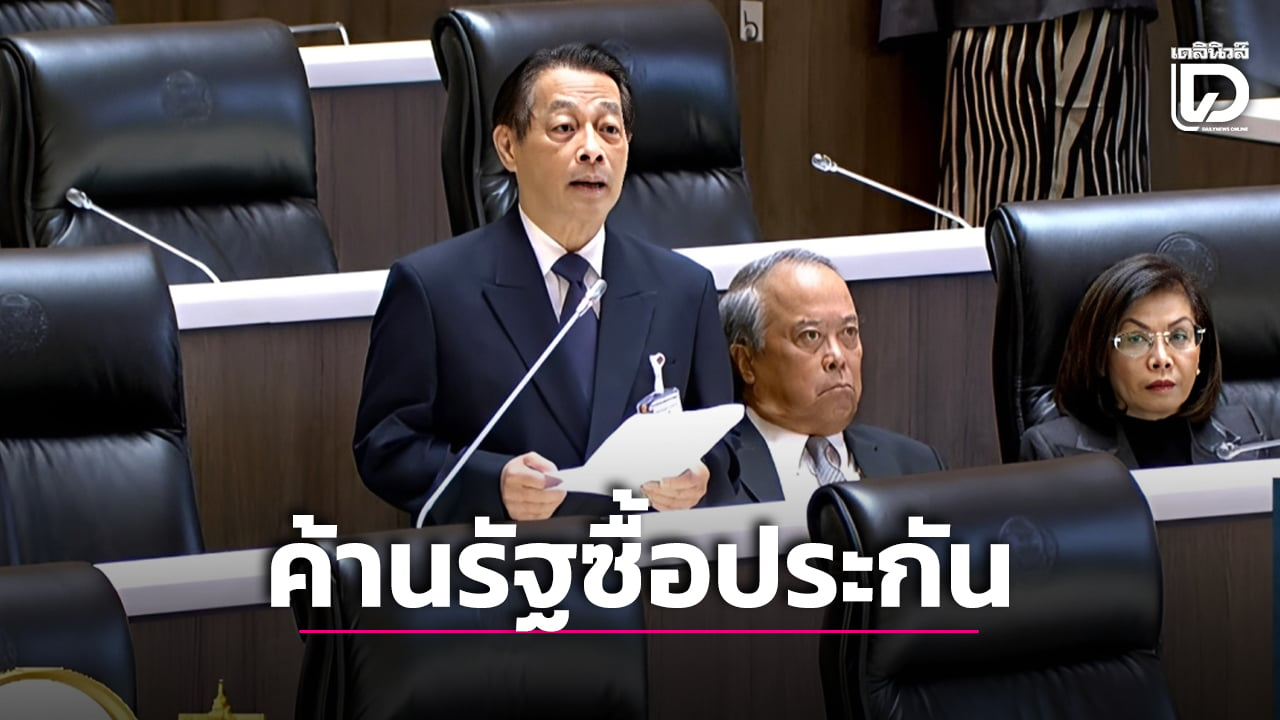
เมื่อเวลา 10.30 น. วันที่ 9 ก.ย. 2569 ที่รัฐสภา ในการประชุมสภาผู้แทนราษฎร มีนายโสภณ ซารัมย์ ประธานสภาผู้แทนราษฎร ทำหน้าที่ประธานการประชุม พิจารณาร่าง พ.ร.บ.งบประมาณรายจ่ายประจำปีงบประมาณ พ.ศ. 2570 วงเงิน 3.788 ล้านล้านบาท วาระ 2 ต่อเนื่องเป็นวันที่ 3 โดยพิจารณาในมาตรา 20 งบประมาณของกระทรวงมหาดไทย
นายสุชาติ ธาดาธำรงเวช สส.บัญชีรายชื่อ พรรคเพื่อไทย อภิปรายขอปรับลดงบกระทรวงมหาดไทย ลง 10% เป็นเงิน 2.3 หมื่นล้านบาท โดยให้ลดรายจ่ายที่ไม่จำเป็น ลดรายจ่ายซ้ำซ้อน รายจ่ายโครงการที่ไม่มีผลต่อประชาชน เพื่อนำไปจัดสรรให้กับ กรมป้องกันและบรรเทาสาธารณภัย (ปภ.) ที่ใช้เงินเพื่อบรรเทาสาธารณภัยต่อปี 3-4 หมื่นล้านบาท
ส่วนกรณีที่คณะรัฐมนตรี (ครม.) อนุมัติแนวทางใช้งบ 1.55 หมื่นล้านบาท เพื่อซื้อประกันภัยจากบริษัทเอกชน ตนไม่เห็นด้วยอย่างยิ่ง เพราะการบรรเทาสาธารณภัยเป็นความรับผิดชอบของรัฐบาล มีตัวอย่างที่เกิดขึ้น เช่น ตอนโควิด ที่มีโครงการประกันภัยโควิด ตรวจพบจ่าย จบ ซึ่งบริษัทประกันภัยเจ๊งไป 4 บริษัท ติดหนี้ประชาชน 4.2 หมื่นล้านบาท ในที่สุดสมาคมประกันภัยและรัฐบาลต้องช่วยเหลือ
“ไม่มีบริษัทประกันภัยใดใหญ่พอที่จะประกันครัวเรือนมากถึง 30 ล้านครัวเรือน และภัยพิบัติขนาดใหญ่ เช่น น้ำท่วม แผ่นดินไหว หรือภัยที่กระทบกับประชาชนจำนวนมาก เป็นความเสี่ยงที่เกิดพร้อมกัน ไม่มีบริษัทประกันภัยไหนทำได้ ทั้งนี้บริษัทเอกชนมีข้อจำกัด หากเกิดความเสียหายหลายหมื่นล้านบาท หรือหลายแสนล้านบาท รัฐบาลต้องรับผิดชอบ ซึ่งรัฐบาลเป็นผู้ประกันสาธารณภัยที่ใหญ่ที่สุด ไม่มีความจำเป็นให้บริษัทรายเล็กใดๆ รับผิดชอบ เพราะเชื่อว่าจะรับผิดชอบไม่ได้” นายสุชาติ กล่าว
นายสุชาติ อภิปรายต่อว่า หากรัฐจ่ายเงินปีละ 1.55 หมื่นล้านบาท เงินจะไหลออกจากภาครัฐ ไม่ว่าภัยพิบัติจะเกิดขึ้นหรือไม่ แต่หากรัฐนำเงินไปตั้งกองทุนสำรองบรรเทาสาธารณภัย ในเวลา 10 ปี จะได้เงิน 1.55 แสนล้านบาท หากมีภัยบางปีใช้เงิน 3-4 หมื่นล้านบาท สามารถรองรับได้ ทั้งนี้เงินจำนวนดังกล่าวเป็นทรัพย์สินของประชาชน แต่หากจ่ายค่าประกันภัยเท่ากับจ่ายให้กับเอกชนในสิ่งที่คาดหวัง ตรวจสอบ นับไม่ได้ นอกจากนั้นแล้วการซื้อประกันภัยในวงเงิน 1.55หมื่นล้านบาท ถือว่ามากแบบไม่เคยเกิดขึ้นในประเทศไทย ต้องเกี่ยวข้องกับการคัดเลือกบริษัทกำหนดเงื่อนไขกรมธรรม์ ประเมินความเสี่ยง และอาจมีนายหน้าประกันภัยเกี่ยวข้อง
“นายหน้าประกันภัย จ่ายเปอร์เซ็นต์เยอะ เหมาะสำหรับคนที่คิดว่าจะเป็นผู้เลือก บางครั้งจ่ายเป็นพันล้านบาท จึงกังวลว่าจะเกิดต้นทุนค่านายหน้า มีผลประโยชน์ทับซ้อน ความเสี่ยงใช้ดุลพินิจ เรื่องนี้ต้องการความโปร่งใสมาก และที่สำคัญ กรมธรรม์มีเงื่อนไขมาก มีข้อยกเว้น ถึงเวลาเงินคุ้มกันไม่บรรลุวัตถุประสงค์ เช่น กำหนดน้ำท่วม 3 วัน แต่น้ำท่วมแค่ 2 วัน ประกันไม่จ่ายให้ และมีข้อผิดพลาดจนรัฐบาลอยู่ไม่ได้ แต่ประชาชนยังต้องการความช่วยเหลือ” นายสุชาติ กล่าว
นายสุชาติ อภิปรายอีกว่า เมื่อรัฐบาลรองรับความเสี่ยงได้ ทำไมต้องนำเงินภาษีประชาชนไปรับความเสี่ยงจากบริษัทประกันภัยอีกชั้น ตนเห็นว่าเงินจำนวนดังกล่าว ไปปกป้องความเสียหายก่อนเกิดปัญหา เช่น ปรับปรุงท่อระบายน้ำ เขื่อน ประตูน้ำ ระบบเตือนภัยล่วงหน้า การบริหารจัดการน้ำ หากรัฐบาลต้องการบริหารความเสี่ยง ควรตั้งระบบเงินสำรองภัยพิบัติของรัฐบาลให้โปร่งใส หลักเกณฑ์ชัดเจน ภายใต้การตรวจสอบของสภา เงินที่ไม่ใช้ปีนี้สะสมไปใช้ได้ ดังนั้นตนขอให้รัฐบาลทบทวนซื้อประกันภัยสาธารณะ เพราะผู้รับประกันความปลอดภัยของประชาชนที่มีหน้าที่โดยตรงคือรัฐบาล.