“วัด” พื้นที่แห่งศรัทธาที่พุทธศาสนิกชนเข้ามาทำบุญ และบริจาคทรัพย์ด้วยความเชื่อมั่นว่า เงินที่มอบให้จะถูกนำไปใช้เพื่อกิจกรรมทางศาสนาและสาธารณประโยชน์ แต่ในอีกด้านหนึ่งการที่วัดมีเงินบริจาค เงินอุดหนุนจากภาครัฐ รายได้จากทรัพย์สิน กิจกรรมที่เกี่ยวข้องกับเงินสดจำนวนมาก ทำให้วัดกลายเป็นอีกหนึ่งจุดที่ต้องจับตาในมิติของการบริหารจัดการทางการเงิน
แม้วัดดี ๆ พระดี ๆ ในประเทศ ไทยจะมีเยอะ แต่ระยะหลังความศรัทธาของชาวพุทธถูกท้าทายอย่างต่อเนื่อง พฤติกรรมของพระผู้บริหารวัดระดับสูงบางวัด เริ่มปรากฏเห็นถี่มากขึ้นในการยักยอกเงินศรัทธาของประชาชนเข้าสู่ “ความสุขส่วนตัว” ทำให้ประชาชนญาติโยมเริ่มเสื่อมศรัทธา แล้วปัญหาต่าง ๆ ที่เกี่ยวข้องกับวัดเกิดขึ้นซ้ำ ๆ ซาก ๆ เกิดจากอะไรกันแน่!! … แล้วทางออก ทางแก้ ทางป้องกัน ที่แท้จริง จะต้องทำอย่างไรกันแน่??
“ธารทิพย์ ศรีสุวรรณเกศ” นักวิจัยอาวุโส นโยบายการกำกับดูแลที่ดี สถาบันวิจัยเพื่อการพัฒนาประเทศ ไทย (ทีดีอาร์ไอ) ได้จัดทำงานวิจัยชวนย้อนดูพฤติกรรม รูปแบบการกระทำ ความผิด พร้อมนำเสนอการกำกับดูแลองค์กรศาสนาในต่างประเทศ ข้อเสนอแนะการป้องกันการแก้ปัญหา โดยงานวิจัย “วัดกับความเสี่ยงที่จะถูกใช้เพื่อฟอกเงิน” ชี้ให้เห็นว่าความเสี่ยงไม่ได้เกิดจากวัดทั้งหมดหรือบุคลากรทางศาสนา แต่เกิดจาก “ช่องโหว่ของระบบ” ที่อาจเปิดโอกาสให้ผู้แสวงหาประโยชน์นำวัดมาใช้เป็นเครื่องมือในการกระทำความผิด ทั้งการรับเงินที่มาจากการทุจริต การฉ้อโกงประชาชน หรือการใช้เงินบริจาคผิดวัตถุประสงค์
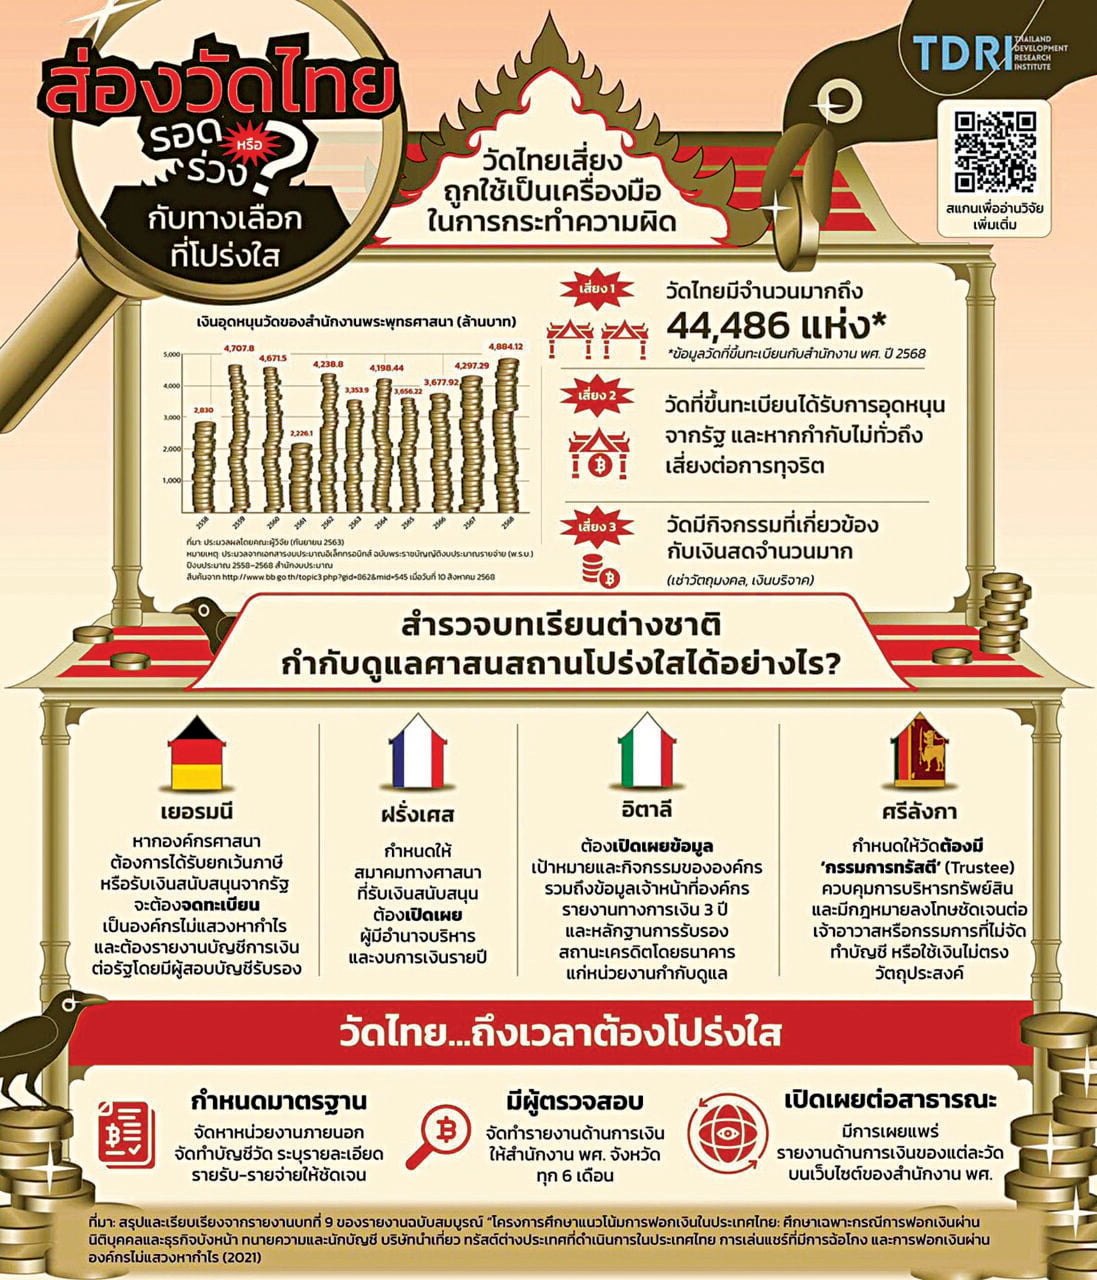
ประเทศไทยมีวัดที่ขึ้นทะเบียนกับสำนักงานพระพุทธศาสนาแห่งชาติถึง 41,310 แห่งในปี 2562 กระจายอยู่ทั่วประเทศ ขณะที่วัดยังได้รับเงินอุดหนุนจากภาครัฐอยู่แล้ว เช่น การบูรณะซ่อมแซมวัด การศึกษาพระปริยัติธรรม และมีรายได้จากเงินบริจาคและกิจกรรมต่าง ๆ จึงทำให้ระบบกำกับดูแลและการตรวจสอบทางการเงินเป็นโจทย์สำคัญที่ไม่อาจมองข้าม
“เงินศรัทธา”สู่ความเสี่ยงการเงิน
ข้อมูลในรายงานระบุว่า ช่วงปี 56-62 รัฐใช้งบประมาณเป็นเงินอุดหนุนวัดทั่วประเทศเฉลี่ยมากกว่า 3,000 ล้านบาทต่อปี และในปี 59-60 มีงบประมาณสูงกว่า 4,500 ล้านบาทต่อปี เงินก้อนดังกล่าวจึงเป็นอีกหนึ่งจุดที่ต้องมีกลไกควบคุมและตรวจสอบอย่างรอบคอบ
นอกจากเงินอุดหนุนจากรัฐ วัดยังมีรายได้จากหลายช่องทาง ทั้งเงินบริจาค การให้เช่าที่ดินหรืออาคาร รายได้จากกิจกรรม งานบุญ การสร้างพระเครื่องหรือวัตถุบูชา ตลอดจนเงินบริจาคในโอกาสพิเศษ
เงินหมุนเวียนหลายรูปแบบ
การสำรวจวัด 490 แห่งทั่วประเทศที่รายงานนำมาอ้างถึง พบว่า วัดมีรายรับรวมเฉลี่ยประมาณ 3.24 ล้านบาทต่อปี โดยรายได้สำคัญมาจากเงินบริจาค เพื่อวัตถุประสงค์เฉพาะด้านเงินบริจาคในโอกาสพิเศษ และรายได้จากการสร้างเครื่องบูชา เมื่อเงินหมุนเวียนผ่านวัดมีหลายรูปแบบ ความโปร่งใสในการรับและจ่ายเงินจึงมีความสำคัญ เพราะหากระบบตรวจสอบไม่เข้มแข็ง วัดอาจถูกใช้เป็นช่องทางในการรับหรือถ่ายโอนเงินที่มาจากการกระทำผิดได้
คดีเงินทอนวัดช่องโหว่ระบบ
อย่างกรณีที่สะท้อนความเสี่ยงในประเทศไทยไว้หลายกรณี หนึ่งในนั้นคือ คดีเงินทอนวัด ซึ่งเกี่ยวข้องกับการทุจริตเงินอุดหนุนวัดในช่วงปี 57-61 และมีมูลค่าความเสียหายสูงถึง 270 ล้านบาท โดยเจ้าหน้าที่สำนักงานพระพุทธศาสนาแห่งชาติเข้าไปติดต่อวัดเพื่อเสนอเงินอุดหนุน จากนั้นวัดต้องจัดทำโครงการเพื่อขอรับงบประมาณ เมื่อได้รับอนุมัติและเบิกจ่ายเงินแล้ว จึงนำเงินบางส่วนกลับคืนให้เจ้าหน้าที่เป็นค่าตอบแทนหรือสินบน
อีกกรณีหนึ่งคือคดี หลวงปู่เณรคำ มีการใช้วัดเป็นฉากหน้าในการระดมเงินบริจาค โดยอ้างวัตถุประสงค์ในการสร้างพระแก้วมรกตจำลองและสมทบทุนสร้างโรงพยาบาลร้อยเอ็ด แต่เงินบริจาคถูกนำไปใช้เพื่อประโยชน์ส่วนตัว เช่น ซื้อที่ดิน ก่อสร้างบ้านพัก ซื้อรถยนต์ราคาแพง และใช้จ่ายอย่างฟุ่มเฟือย
กรณีเหล่านี้จึงสะท้อนว่า “ความศรัทธา” สามารถกลายเป็นช่องทางที่ถูกใช้ประโยชน์ได้ หากไม่มีระบบตรวจสอบที่เพียงพอ
ปัญหาบัญชีไม่เปิดเผย
แม้กฎหมายและระเบียบที่เกี่ยวข้องกำหนดให้วัดต้องจัดทำบัญชี แต่รายงานชี้ให้เห็นข้อจำกัดสำคัญว่า การกำกับดูแลเรื่อง การเปิดเผยข้อมูลบัญชีรับ-จ่ายของวัดยังไม่ชัดเจน
ตามแนวทางที่ระบุไว้ วัดต้องจัดทำบัญชี เช่น สมุดเงินสดและบัญชีแยกประเภท รวมทั้งจัดทำรายงานรายรับรายจ่ายส่งสำนักงานพระพุทธศาสนาจังหวัดทุกเดือน แต่ไม่ได้กำหนดให้วัดต้องนำข้อมูลดังกล่าวมาเปิดเผยต่อสาธารณชนอย่างชัดเจน เช่น การประกาศยอดเงินบริจาคและค่าใช้จ่ายให้ประชาชนที่มาทำบุญสามารถตรวจสอบได้
เจ้าอาวาสไม่รู้บัญชี
อีกปัญหาคือ ในทางปฏิบัติ บัญชีของวัดจำนวนหนึ่งเป็นเพียงการบันทึกรายรับรายจ่ายแบบง่าย ๆ ไม่ได้มีความซับซ้อนหรือเป็นไปตามมาตรฐานทางบัญชี ขณะเดียวกันเจ้าอาวาสจำนวนหนึ่งอาจไม่มีความรู้ด้านการจัดทำบัญชีมากพอ จึงมอบหมายให้กรรมการวัดหรือไวยาวัจกรเข้ามาดำเนินการแทนในหลายคดีที่มีการตรวจสอบ พบว่าเจ้าอาวาสบางแห่งไม่ได้มีส่วนรู้เห็นกับการกระทำผิด แต่เกิดจากการมอบหมายหรือไว้วางใจให้ผู้อื่นดำเนินการทางการเงินแทน จึงเกิดช่องทางให้มีการนำวัดไปใช้กระทำความผิดได้
ปัญหานี้สะท้อนว่า การมี “บัญชี” เพียงอย่างเดียวอาจไม่เพียงพอ หากข้อมูลไม่ได้มาตรฐาน ไม่มีการตรวจสอบที่ชัดเจน และประชาชนไม่สามารถเข้าถึงข้อมูลได้
โจทย์ใหญ่ที่ต้องแก้
โจทย์สำคัญจากรายงานทีดีอาร์ไอ ไม่ได้อยู่ที่การตั้งคำถามกับ “ศรัทธา” แต่คือการสร้างระบบที่จะทำให้เงินที่เกิดจากศรัทธา สามารถตรวจสอบได้ ประเทศไทยมีวัดจำนวนมาก มีเงินอุดหนุนจากภาครัฐ และมีรายได้จากการบริจาคและกิจกรรมต่าง ๆ ขณะที่ระบบบัญชีและการเปิดเผยข้อมูลยังมีช่องว่าง ทำให้เกิดความเสี่ยงที่วัดอาจถูกนำไปใช้เป็นเครื่องมือในการทุจริตหรือกระทำความผิดได้
ข้อเสนอของทีดีอาร์ไอมุ่งไปที่การทำให้ระบบมีมาตรฐานและโปร่งใสมากขึ้น ตั้งแต่การกำหนดรูปแบบบัญชีรายรับรายจ่ายให้เป็นมาตรฐานเดียวกัน การส่งบัญชีให้สำนักงานพระพุทธศาสนาจังหวัดทุกเดือน การติดประกาศบัญชีรายรับรายจ่ายภายในวัดให้ประชาชนตรวจสอบได้ ตลอดจนให้สำนักงานพระพุทธศาสนาจังหวัดมีหน้าที่ตรวจสอบข้อมูลของวัดในพื้นที่อย่างชัดเจน
ตั้งหน่วยนอกทำบัญชีวัด
นอกจากนี้ยังเสนอให้มี หน่วยงานภายนอกเข้ามาช่วยจัดทำบัญชีวัด เพื่อช่วยลดภาระของเจ้าอาวาสและลดความผิดพลาดในการจัดทำบัญชี ก่อนจัดทำรายงานทางการเงินส่งสำนักงานพระพุทธศาสนาจังหวัด และเปิดเผยข้อมูลผ่านเว็บไซต์ให้สาธารณชนสามารถตรวจสอบได้
สำหรับ เงินอุดหนุนจากรัฐ เสนอให้มีการประเมินผลโครงการที่ผ่านมา ตรวจสอบเอกสารการเงิน การเบิกจ่าย และการใช้เงินว่าเป็นไปตามวัตถุประสงค์หรือไม่ ก่อนนำข้อมูลดังกล่าวมาใช้ประกอบการพิจารณาอนุมัติเงินอุดหนุนในครั้งต่อไป
“ความโปร่งใส” ไม่ได้หมายถึงการลดทอนความศรัทธา แต่เป็นกลไกที่ช่วยปกป้องความศรัทธาไม่ให้ถูกนำไปใช้เป็นเครื่องมือในการกระทำความผิด และทำให้เงินที่ประชาชนตั้งใจทำบุญสามารถเดินทางไปถึงวัตถุประสงค์ที่ผู้บริจาคตั้งใจไว้อย่างตรวจสอบได้.
ต่างประเทศจัดการอย่างไร?
แนวทางหลายประเทศ มีรูปแบบการกำกับดูแลองค์กรศาสนาแตกต่างกัน
เยอรมนี : สิทธิประโยชน์มาพร้อมกับการตรวจสอบ
เยอรมนีถือว่าคริสตจักรเป็นองค์กรภายใต้กฎหมายมหาชน และมีระบบภาษีคริสตจักรเพื่อสนับสนุนกิจการของคริสตจักร สำหรับองค์กรศาสนาอื่น หากต้องการได้รับสิทธิยกเว้นภาษีหรือเงินสนับสนุนจากรัฐ จะต้องจดทะเบียนเป็นองค์กรไม่แสวงหากำไรกับหน่วยงานสรรพากรระดับรัฐ และต้องจัดทำบัญชีโดยผู้ตรวจสอบบัญชีที่เป็นบุคคลที่สามส่งให้หน่วยงานกำกับดูแล องค์กรที่จดทะเบียนยังต้องเปิดเผยข้อมูลผู้ได้รับประโยชน์จากการดำเนินงานของมูลนิธิ โดยเฉพาะกรรมการที่มีอำนาจบริหารจัดการ เพื่อใช้ในการตรวจสอบอาชญากรรมทางการเงินและการก่อการร้าย
ฝรั่งเศส : ใช้ระบบออนไลน์ติดตามองค์กร
ฝรั่งเศสมีการแยกการกำกับดูแลศาสนจักรออกจากรัฐอย่างชัดเจน แต่สำหรับองค์กรที่ต้องการได้รับสิทธิประโยชน์ทางภาษีหรือเงินสนับสนุนจากภาครัฐ จะต้องอยู่ภายใต้ระบบที่เกี่ยวข้องกับการกำกับดูแล หนึ่งในกลไกที่รายงานยกตัวอย่างคือการจัดทำ National Directory of Associations หรือ RNA ซึ่งเป็นระบบรวบรวมข้อมูลของสมาคมที่จดทะเบียน และสนับสนุนการตรวจสอบติดตามของหน่วยงานกำกับดูแล โดยเฉพาะเพื่อป้องกันและปราบปรามอาชญากรรมทางการเงินและการก่อการร้าย
อิตาลี : หากต้องการสิทธิจากรัฐ ต้องเปิดข้อมูล
อิตาลีเปิดให้ศาสนาต่าง ๆ สามารถจัดตั้งองค์กรและดำเนินกิจกรรมทางศาสนาได้อย่างอิสระ แต่หากองค์กรศาสนาต้องการได้รับสิทธิประโยชน์จากภาครัฐ จะต้องขึ้นทะเบียนกับหน่วยงานที่เกี่ยวข้อง องค์กรที่ขึ้นทะเบียนต้องเปิดเผยข้อมูลหลายด้าน ทั้งชื่อและสถานะขององค์กร เป้าหมายและกิจกรรม ข้อมูลเจ้าหน้าที่ รวมถึงรายงานทางการเงิน 3 ปี และข้อมูลประกอบอื่น ๆ จากนั้นกระทรวงมหาดไทยจะติดตามและตรวจสอบด้านการเงินและการบริหารจัดการ
ศรีลังกา : กำหนดทั้ง “ผู้รับผิดชอบ–บัญชี–บทลงโทษ”
กรณีของศรีลังกามีความน่าสนใจเป็นพิเศษ เพราะโครงสร้างการบริหารจัดการวัดมีลักษณะคล้ายประเทศไทย แต่มีการกำหนดกฎหมายเพื่อควบคุมการบริหารทรัพย์สินของวัดอย่างชัดเจน กฎหมายกำหนดให้วัดบริหารทรัพย์สินผ่านคณะกรรมการหรือ trustee โดยมีเจ้าอาวาสหรือพระสงฆ์ผู้ดำรงตำแหน่งสูงสุดเข้ามามีอำนาจในการแต่งตั้งหรือร่วมบริหาร
นอกจากนี้ ยังมีการจำกัดอำนาจของกรรมการในการขายทรัพย์สิน และกำหนดวัตถุประสงค์ในการใช้ทรัพย์สินของวัด ขณะที่ผู้บริหารจัดการทรัพย์สินต้องจัดทำบัญชีในรูปแบบงบการเงินเพื่อรายงานต่อสำนักงานพระพุทธศาสนาจังหวัดทุก 6 เดือน และหากไม่ปฏิบัติตามก็มีบทลงโทษปรับ
จุดที่รายงานทีดีอาร์ไอชี้ให้เห็นอย่างชัดเจน คือ แม้โครงสร้างการบริหารวัดของศรีลังกาจะคล้ายกับประเทศไทย แต่ศรีลังกามีมาตรการตรวจสอบทรัพย์สิน การรายงานสถานะทางการเงิน และบทลงโทษผู้ที่เกี่ยวข้องกับการบริหารจัดการทรัพย์สินของวัดอย่างชัดเจน ขณะที่ประเทศไทยในเวลาที่จัดทำรายงาน ยังไม่มีการกำหนดให้วัดต้องรายงานทางการเงินอย่างชัดเจน และไม่มีบทลงโทษสำหรับผู้มีหน้าที่รายงานทางการเงิน.